Protocolo Aave: cómo funcionan los préstamos y créditos descentralizados
Aave es un protocolo DeFi líder que permite a los usuarios prestar y tomar prestados criptoactivos directamente a través de smart contracts, sin bancos ni intermediarios. Construido sobre Ethereum y activo en múltiples redes, automatiza todo: desde la gestión de garantías hasta el cálculo de intereses. Esta guía explica cómo funciona Aave y cómo sacarle el máximo partido.
En esta página
Aave es uno de los protocolos DeFi más utilizados del ecosistema. Te permite prestar y pedir prestado criptoactivos sin bancos, intermediarios ni verificaciones de crédito. Funciona sobre Ethereum y varias otras redes, usando contratos inteligentes para gestionar todo: desde los depósitos de colateral hasta la acumulación de intereses y las liquidaciones. Si quieres tomarte en serio el lending en DeFi, entender cómo funciona Aave por dentro es el mejor punto de partida.
Cómo Funciona Aave: Mecánica Central
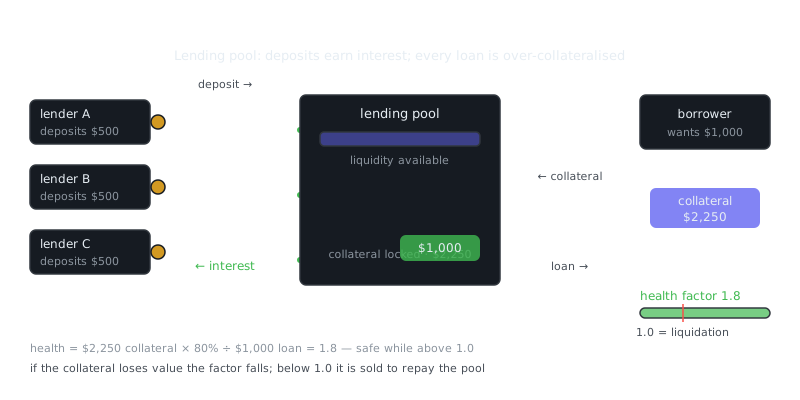
Aave opera bajo un modelo de pools de liquidez. Depositas activos en pools compartidos y recibes aTokens a cambio — tokens que generan interés y representan tu participación en el pool. Deposita 100 USDC y recibirás 100 aUSDC, que empiezan a generar intereses de inmediato. Cuando quieras retirar, canjeas esos aTokens por tu depósito original más los intereses acumulados.
Los prestatarios acceden a esos mismos pools publicando colateral por un valor superior a lo que desean pedir prestado. Este modelo de sobrecolateralización es lo que hace posible el lending sin confianza: el protocolo siempre tiene más valor del que presta, por lo que nunca necesita verificar quién eres ni si vas a devolver el dinero.
Modelos de Tasas de Interés
Al pedir prestado en Aave, eliges entre dos tipos de tasa.
La tasa variable se ajusta algorítmicamente según cuánto del pool está siendo prestado. Si el 80% del pool de USDC está en préstamos activos, las tasas suben para atraer nuevos depósitos y empujar a algunos prestatarios a devolver. Si la utilización cae al 30%, las tasas bajan.
La tasa estable fija tu tasa en el momento del préstamo, lo que suena atractivo pero tiene matices — Aave puede reequilibrar las tasas estables en condiciones de mercado extremas, así que no son verdaderamente fijas.
El ratio de utilización es el motor de todo esto. Un pool con 10.000 USDC depositados y 8.000 prestados tiene un 80% de utilización, donde las tasas son notablemente más altas que a un 30%.
Colateral, Factor de Salud y Liquidaciones
Cada préstamo en Aave tiene asociado un Factor de Salud — un número que indica qué tan segura está tu posición, calculado así:
Factor de Salud = (Valor del Colateral × Umbral de Liquidación) / Valor Total PrestadoMantente por encima de 1,0 y todo está bien. Si cae por debajo de 1,0 — porque tu colateral perdió valor o el activo que pediste prestado subió de precio — tu posición queda expuesta a liquidación.
Mecánica de Liquidación
Cuando una posición cruza ese umbral, participantes externos llamados liquidadores pueden repagar parte de la deuda y reclamar tu colateral con descuento. Ese descuento, conocido como bonus de liquidación, suele estar entre el 5% y el 15% según el activo. Así es como el protocolo compensa a los liquidadores por sus costos de gas y el riesgo de ejecutar la transacción.
Aquí es donde entra en juego el MEV (Miner Extractable Value). Las liquidaciones en Aave son altamente competitivas. Bots monitorean las posiciones on-chain las 24 horas y corren a liquidar cuentas subcolateralizadas en el instante en que se vuelven elegibles. Los searchers pagan tarifas de gas elevadas para que sus transacciones se incluyan primero, y los block builders con estrategias MEV pueden reordenar transacciones para capturar esas oportunidades. Para el usuario común, la conclusión práctica es clara: las posiciones en mal estado se liquidan rápido. El protocolo lo trata como una característica, no como un defecto.
Parámetros de Riesgo por Activo
| Activo | LTV Máximo | Umbral de Liquidación | Bonus de Liquidación |
|---|---|---|---|
| ETH | 80% | 82,5% | 5% |
| WBTC | 70% | 75% | 6,25% |
| USDC | 74% | 76% | 4,5% |
| DAI | 63% | 77% | 4,5% |
| LINK | 50% | 65% | 7,5% |
Los valores corresponden a Aave V3 en Ethereum mainnet y están sujetos a cambios por gobernanza.
Flash Loans
Los flash loans son probablemente la funcionalidad más técnicamente interesante de Aave. Puedes pedir prestado cualquier cantidad de cualquier activo sin colateral, siempre que el monto completo más una comisión del 0,09% regrese dentro del mismo bloque de transacción.
Si el repago no ocurre, toda la transacción se revierte — como si nunca hubiera existido. El protocolo no asume ningún riesgo porque la atomicidad está garantizada a nivel de contrato inteligente. O todo se ejecuta, o nada lo hace.
Para Qué Se Usan los Flash Loans en la Práctica
El intercambio de colateral es uno de los casos de uso más elegantes. Supongamos que tienes un préstamo colateralizado con ETH y quieres cambiar a colateral en WBTC sin cerrar tu posición. Un flash loan te permite hacerlo en una sola transacción: pides prestado el activo de deuda, repagás el préstamo, retirás tu ETH, lo swapeás por WBTC, lo volvés a depositar, pedís prestado de nuevo y repagás el flash loan. Listo.
El arbitraje es el otro gran caso de uso. Los flash loans permiten que los bots exploten diferencias de precio entre DEXes sin que el operador necesite tener capital propio de antemano.
Aquí hay una versión simplificada de un contrato receptor de flash loan:
// SPDX-License-Identifier: MIT
pragma solidity ^0.8.10;

import {IFlashLoanSimpleReceiver} from "@aave/core-v3/contracts/flashloan/interfaces/IFlashLoanSimpleReceiver.sol";
import {IPoolAddressesProvider} from "@aave/core-v3/contracts/interfaces/IPoolAddressesProvider.sol";
import {IPool} from "@aave/core-v3/contracts/interfaces/IPool.sol";

contract FlashLoanReceiver is IFlashLoanSimpleReceiver {
    IPoolAddressesProvider public immutable ADDRESSES_PROVIDER;
    IPool public immutable POOL;

    constructor(address provider) {
        ADDRESSES_PROVIDER = IPoolAddressesProvider(provider);
        // Obtenemos la dirección del pool desde el proveedor
        POOL = IPool(IPoolAddressesProvider(provider).getPool());
    }

    function executeOperation(
        address asset,
        uint256 amount,
        uint256 premium,
        address initiator,
        bytes calldata params
    ) external override returns (bool) {
        // Tu lógica aquí: arbitraje, intercambio de colateral, etc.

        // Aprobamos el repago del monto más la comisión
        uint256 amountOwed = amount + premium;
        IERC20(asset).approve(address(POOL), amountOwed);
        return true;
    }
}
Estrategias de Yield Farming con Aave
Aave encaja naturalmente en estrategias más amplias de yield farming porque los aTokens son componibles — puedes usarlos como inputs en otros protocolos mientras siguen generando interés en segundo plano.
Lending Recursivo (Looping)
El lending recursivo es una estrategia habitual: depositas un activo, pides prestada una porción, volvés a depositar ese monto y repetís el ciclo. Cada vuelta amplifica tu exposición al APY de depósito, pero también incrementa el riesgo de liquidación y los costos de endeudamiento.
Un ejemplo concreto: si el APY de depósito de ETH es del 3% y el APY de préstamo es del 1,5%, un loop que te lleva a 2,5x de apalancamiento en el lado del depósito genera aproximadamente un 7,5% sobre tu capital original, menos el 1,5% de costo de préstamo sobre la porción apalancada. Los números cuadran, pero requiere que monitorees tu Factor de Salud de cerca — un movimiento brusco de precio puede deshacer todo rápidamente.
Yield entre Protocolos
Un enfoque más conservador trata a Aave como capa base. Depositás stablecoins para ganar el APY de depósito y luego usás tus aTokens como colateral en otro protocolo para acumular rendimiento adicional encima. Plataformas como Yearn Finance y Beefy Finance automatizan este proceso de capitalización, cosechando recompensas y reinvirtiéndolas de forma periódica.
Independientemente de la estrategia que estés evaluando, hacé los cálculos sobre costos de gas (las comisiones en mainnet se acumulan rápido), el riesgo de contratos inteligentes en cada protocolo del stack y el costo de oportunidad de tener capital inmovilizado.
Gobernanza de Aave y el Token AAVE
Aave es gobernado por sus holders de tokens a través de un DAO on-chain. Los holders y stakers de AAVE pueden crear y votar las Aave Improvement Proposals (AIPs), que abarcan desde el listado de nuevos activos y ajuste de parámetros de riesgo hasta el despliegue del protocolo en nuevas redes.
“Smart contracts will replace lawyers.”
— Andreas Antonopoulos
Es un ejemplo real de gobernanza DAO en funcionamiento. Las propuestas siguen un ciclo estructurado: primero una verificación de temperatura en el foro de gobernanza, luego una votación formal on-chain y finalmente una ejecución con time lock. Ese time lock, típicamente de 24 a 48 horas, le da a los usuarios una ventana para salir de sus posiciones antes de que cualquier cambio de gobernanza entre en vigor.
Preguntas frecuentes
¿Qué es Aave y cómo funciona?
Aave es un protocolo de préstamos descentralizado donde puedes depositar criptoactivos para ganar intereses o pedir prestado usando tus activos como garantía. Funciona mediante smart contracts, por lo que no hay banco ni intermediario: todo está automatizado en la blockchain. Solo tienes que conectar una wallet como MetaMask, depositar tu garantía y empezar a ganar intereses o pedir prestado al instante.
¿Qué significa 'suministrar' activos en Aave?
Suministrar significa depositar tus criptoactivos en los pools de liquidez de Aave, de los cuales otros usuarios pueden tomar prestado. A cambio, obtienes una tasa de interés variable (o a veces estable) que se ajusta según la oferta y la demanda. Los activos depositados se representan mediante 'aTokens' en tu wallet, que acumulan intereses de forma automática con el paso del tiempo.
¿Qué es una liquidación y cómo evitarla en Aave?
La liquidación ocurre cuando el valor de tu garantía cae demasiado cerca del valor de tu préstamo, lo que activa un reembolso automático para proteger el protocolo. Aave muestra un 'Health Factor': mantenlo bien por encima de 1 para estar seguro; si llega a 1, tu posición se liquida. Para evitarlo, pide prestado de forma conservadora (muy por debajo de tu máximo), vigila tus posiciones en momentos de alta volatilidad y reembolsa o añade garantías si el Health Factor empieza a bajar.
Recursos en vídeo
Fuentes y lecturas adicionales
- Aave Docs — Lending protocol documentation, risk parameters and governance.
- Compound Docs — Documentation for the Compound money market protocol.
- DeFi Llama — Total value locked and protocol analytics across chains.
- Ethereum.org: DeFi — Official introduction to decentralised finance on Ethereum.
- Uniswap Docs — Protocol documentation for the leading automated market maker.
- Finematics — Educational explainers on DeFi mechanisms with diagrams.
- Lido Docs — Liquid staking protocol documentation.