Préstamos en DeFi: Cómo Funcionan los Mercados de Crédito Descentralizados
DeFi ha reinventado los préstamos eliminando por completo a los bancos de la ecuación. Los usuarios interactúan directamente con smart contracts que automatizan el colateral, los intereses y las liquidaciones. El resultado es un mercado de crédito sin permisos, abierto para cualquier persona las 24 horas del día, los 7 días de la semana.
En esta página
Las finanzas descentralizadas han reinventado una de las actividades financieras más antiguas eliminando por completo a los bancos de la ecuación. Sin verificación de crédito, sin análisis de riesgo, sin ejecutivo de cuenta. En su lugar, interactúas directamente con contratos inteligentes que gestionan el colateral, los intereses y las liquidaciones de forma automática. El resultado es un mercado de crédito sin permisos que funciona 24/7 y está abierto a cualquier persona con una billetera de criptomonedas.
A continuación veremos cómo funciona realmente el lending en DeFi por dentro, qué lo diferencia del crédito tradicional y cómo moverte por los principales protocolos sin llevarte sorpresas desagradables.
Cómo funciona realmente el lending en DeFi
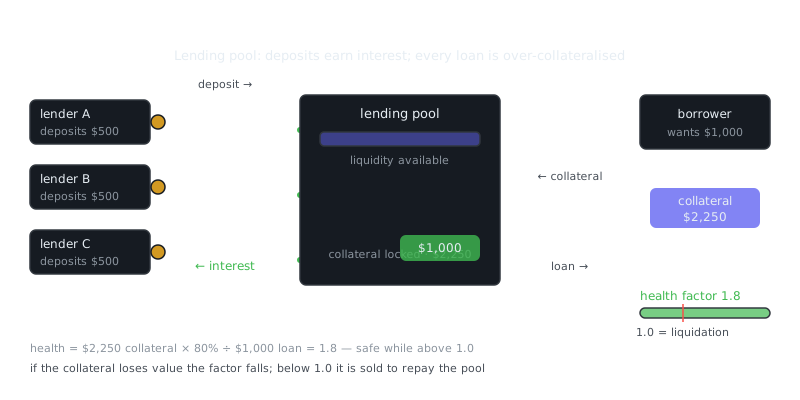
En las finanzas tradicionales, un banco capta depósitos de ahorradores y presta ese dinero a prestatarios, quedándose con el diferencial entre la tasa de depósito y la de préstamo. DeFi replica este esquema mediante pools de liquidez — reservas custodiadas por contratos inteligentes en las que cualquiera puede depositar o de las que puede tomar prestado.
Cuando aportas activos a un protocolo de lending, recibes tokens con rendimiento a cambio. Compound te da cTokens; Aave te da aTokens. Estos tokens se revalorizan automáticamente a medida que se acumulan los intereses. Canjéalos más adelante y el protocolo te devuelve tu capital más el rendimiento generado durante ese tiempo.
Los prestatarios acceden a esos mismos pools. La condición es que debes depositar un colateral de mayor valor que lo que pides prestado — esto se conoce como sobrecolateralización. Si el valor de tu colateral cae por debajo de un umbral definido, un liquidador puede intervenir, cubrir parte de tu deuda y quedarse con tu colateral con un descuento.
Modelos de tasas de interés
La mayoría de los protocolos establecen las tasas de interés de forma algorítmica en función del porcentaje del pool que está siendo utilizado en cada momento.
Cuando la utilización es baja, las tasas se mantienen bajas para atraer prestatarios. Cuando la utilización es alta, las tasas suben bruscamente para incentivar la devolución de préstamos y atraer más depósitos. El modelo de Compound sigue una curva con quiebre: las tasas suben de forma gradual hasta un punto óptimo de utilización y luego se disparan para proteger la liquidez del pool. Es un sistema autocorrectivo que no necesita ninguna gestión manual.
Protocolos principales: Aave, Compound y MakerDAO
Tres protocolos dominan el lending en DeFi, cada uno con un enfoque distinto.
| Protocolo | Modelo de colateral | Tipo de interés | Característica destacada |
|---|---|---|---|
| Aave | Sobrecolateralizado | Variable + Estable | Flash loans, delegación de crédito |
| Compound | Sobrecolateralizado | Variable (algorítmico) | Modelo cToken, gobernanza COMP |
| MakerDAO | Sobrecolateralizado | Tarifa de estabilidad | Genera la stablecoin DAI |
| Euler Finance | Por niveles de riesgo | Variable | Listado sin permisos |
| Morpho | Capa de matching P2P | Variable | Mejores tasas vía Aave/Compound |
El protocolo Compound: una mirada más detallada
Compound es uno de los protocolos más sencillos de entender. Depositas ETH y recibes cETH. El tipo de cambio entre cETH y ETH aumenta con el tiempo a medida que se acumulan los intereses — así que cuanto más tiempo mantengas tus cETH, más ETH recuperas al canjearlos.
Así es como interactuarías con Compound mediante ethers.js:
const { ethers } = require("ethers");

const cEthAbi = [
  "function mint() payable",
  "function redeem(uint256 redeemTokens) returns (uint256)",
  "function exchangeRateCurrent() returns (uint256)"
];

async function supplyEth(provider, cEthAddress, amountInEth) {
  const signer = provider.getSigner();
  const cEth = new ethers.Contract(cEthAddress, cEthAbi, signer);

  // Depositamos ETH en Compound y recibimos cETH a cambio
  const tx = await cEth.mint({
    value: ethers.utils.parseEther(amountInEth)
  });

  await tx.wait();
  console.log(`Depositados ${amountInEth} ETH en Compound`);
}
Esta función acuña cETH proporcional al tipo de cambio actual. Al canjearlos, se queman tus cETH y recibes de vuelta el ETH más los intereses acumulados.
Colateral, liquidaciones y factores de salud
Antes de pedir cualquier préstamo, necesitas entender la mecánica del colateral. Cada protocolo define dos parámetros clave por activo.
El primero es el Loan-to-Value (LTV) — el máximo que puedes tomar prestado contra tu colateral. Un LTV del 80% en ETH significa que puedes pedir prestados $800 contra $1,000 en ETH.
El segundo es el Umbral de Liquidación — el punto en el que tu posición queda expuesta a liquidación. En Aave, el ETH tiene un umbral del 82,5%.
“Smart contracts will replace lawyers.”
— Andreas Antonopoulos
Tu Factor de Salud en Aave combina ambos en un solo número:
Factor de Salud = (Valor del Colateral × Umbral de Liquidación) / Deuda TotalUn Factor de Salud por encima de 1,0 significa que estás en zona segura. Por debajo de 1,0 se activa la liquidación. Supongamos que depositas $10,000 en ETH con un umbral de liquidación del 82,5% y pides prestados $7,000. Tu factor de salud sería:
($10,000 × 0,825) / $7,000 = 1,178Una caída del 15% en el precio del ETH lo llevaría a aproximadamente 1,0 — justo en el límite de liquidación. Por eso los usuarios experimentados suelen mantener su factor de salud en 1,5 o más. Te da margen de maniobra cuando los mercados se mueven rápido.
Qué ocurre durante una liquidación
Los liquidadores son bots (y en ocasiones personas) que monitorizan posiciones on-chain de forma constante. Cuando un factor de salud cae por debajo de 1,0, pueden cubrir hasta el 50% de la deuda pendiente y reclamar el colateral equivalente más un bonus de liquidación — generalmente entre el 5% y el 10%. Ese bonus es lo que hace rentable gestionar un bot de liquidaciones, y también lo que hace tan costoso ser liquidado cuando los precios caen en picada.
Casos de uso prácticos del borrowing en DeFi
¿Para qué pedir prestado menos de lo que ya tienes? Puede parecer contradictorio, pero hay razones reales por las que la gente lo hace.
Apalancamiento. Depositas ETH, pides prestados USDC, compras más ETH. Ahora tienes exposición larga apalancada sin haber vendido tu posición original. Protocolos como Gearbox pueden automatizar esto en una sola transacción.
Liquidez sin evento fiscal. En la mayoría de las jurisdicciones, pedir prestado contra un activo no genera un hecho imponible — venderlo sí. Un holder de ETH que necesita liquidez en dólares puede pedir prestados USDC contra sus tokens sin activar ganancias de capital. Es una diferencia significativa si llevas años acumulando.
Arbitraje de rendimiento. Depositas un activo que genera un 3% APY en Compound, pides prestado otro activo al 2% APY, y despliegas ese capital prestado en una estrategia de mayor rendimiento. Esta mecánica está en el núcleo de la mayoría de los ciclos de yield farming.
Ventas en corto. Pides prestado un activo que crees que va a caer, lo vendes de inmediato, esperas a que baje el precio, lo recompras más barato, devuelves el préstamo y te quedas con la diferencia. Simple y directo.
Flash loans: préstamos sin colateral
Los flash loans no tienen equivalente en las finanzas tradicionales. Puedes pedir prestada cualquier cantidad de cualquier activo sin ningún colateral — siempre que el préstamo completo sea devuelto dentro del mismo bloque de transacción.
Si el reembolso no se produce, toda la transacción se revierte como si nunca hubiera ocurrido. La atomicidad la garantiza la blockchain, no un contrato legal.
// Callback simplificado de flash loan en Aave
function executeOperation(
    address[] calldata assets,
    uint256[] calldata amounts,
    uint256[] calldata premiums,
    address initiator,
    bytes calldata params
) external returns (bool) {
    // Aquí va tu lógica de arbitraje, liquidación o swap de colateral

    // Aprobamos el reembolso: capital + comisión del 0,09%
    for (uint i = 0; i < assets.length; i++) {
        uint amountOwed = amounts[i] + premiums[i];
        IERC20(assets[i]).approve(address(POOL), amountOwed);
    }

    return true;
}
Los usos legítimos incluyen arbitraje entre DEXs, liquidación de posiciones sobrecolateralizadas en riesgo y swaps de colateral. Los flash loans también han sido utilizados como arma contra protocolos con oráculos de precios débiles, que es precisamente por qué los oráculos robustos — como los feeds descentralizados de Chainlink o el precio promedio ponderado en el tiempo de Uniswap — tienen tanta importancia.
Gobernanza y riesgo del protocolo
Los protocolos de lending no son estáticos. Parámetros como los ratios LTV, los activos admitidos y las curvas de tasas de interés están controlados por la gobernanza. En el caso de Compound, el token COMP
Preguntas frecuentes
¿Qué son los préstamos en DeFi?
En DeFi, prestar significa depositar tus criptomonedas en un protocolo para que otros puedan pedirlas prestadas, y tú ganas intereses a cambio. Pedir prestado significa obtener un préstamo en criptomonedas depositando tus propias criptomonedas como colateral. Todo lo gestiona smart contracts, por lo que no hay banco ni verificación crediticia.
¿Por qué necesito colateral para pedir prestado en DeFi?
Los protocolos DeFi no pueden verificar tu identidad ni tu historial crediticio, por lo que te exigen depositar criptomonedas por un valor superior a lo que deseas pedir prestado — esto se conoce como sobrecolateralización. Si el valor de tu colateral cae demasiado, el protocolo lo liquida automáticamente para cubrir el préstamo. Esto protege a los prestamistas de perder sus fondos.
¿Qué pasa si no devuelvo mi préstamo en DeFi?
No hay cobrador de deudas, pero tu colateral puede liquidarse automáticamente si su valor cae por debajo del umbral requerido por el protocolo. Tras la liquidación no tendrás deuda pendiente, pero perderás una parte de tu colateral, que generalmente incluye una comisión por penalización de liquidación. Por eso es importante vigilar de cerca tu ratio de colateral.
Recursos en vídeo
Fuentes y lecturas adicionales
- Aave Docs — Lending protocol documentation, risk parameters and governance.
- Compound Docs — Documentation for the Compound money market protocol.
- DeFi Llama — Total value locked and protocol analytics across chains.
- Ethereum.org: DeFi — Official introduction to decentralised finance on Ethereum.
- Uniswap Docs — Protocol documentation for the leading automated market maker.
- Finematics — Educational explainers on DeFi mechanisms with diagrams.
- Lido Docs — Liquid staking protocol documentation.