Dollar Cost Averaging vs Lump Sum: Una comparación completa
¿Invertir todo de una vez o distribuir las compras a lo largo del tiempo? Este análisis compara las estrategias dollar cost averaging y lump sum en términos de riesgo, rendimientos y condiciones del mercado para ayudarte a elegir el enfoque adecuado para tu cartera.
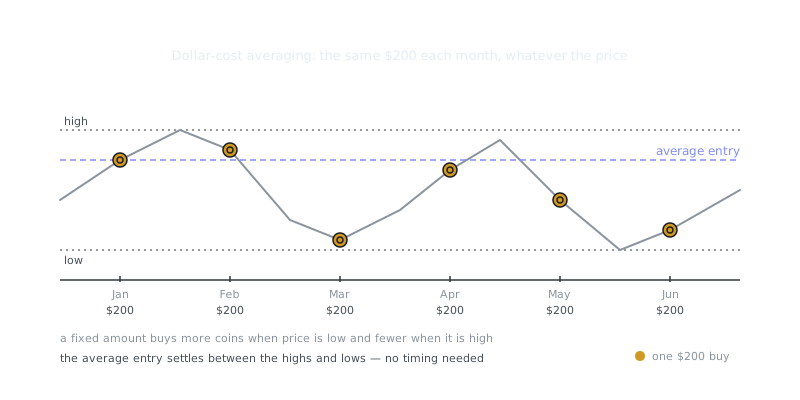
Pruébalo: cómo se comporta el precio medio de entrada
Mueve los controles. Comprar la misma cantidad cada mes significa comprar más unidades cuando el precio es bajo y menos cuando es alto, así que la entrada media queda por debajo del precio medio.
En esta página
Pocos debates en el mundo de la inversión generan tantas opiniones como este. ¿Conviene invertir todo de una vez o distribuirlo en el tiempo? La respuesta honesta es que depende — de tu psicología, de tu momento de entrada al mercado y de cuánta volatilidad puedes tolerar sin perder el sueño.
Ambos enfoques funcionan. Ninguno es perfecto. Esto es lo que realmente importa al elegir entre uno y otro.
Qué es el Promedio de Costo en Dólares
El promedio de costo en dólares (DCA, por sus siglas en inglés) consiste en invertir una cantidad fija de forma periódica, sin importar lo que esté haciendo el mercado. En lugar de meter $12,000 de golpe, inviertes $1,000 cada mes durante un año.
La matemática hace algo útil de forma automática. Cuando los precios bajan, tus $1,000 compran más unidades. Cuando suben, compran menos. Con el tiempo, esto hace que tu precio promedio de compra quede por debajo del promedio aritmético simple de todos los precios a los que entraste.
Cómo Funciona el DCA en la Práctica
Un ejemplo concreto: vas a invertir $6,000 en seis meses en un activo que cotiza a $100, $80, $90, $70, $85 y $95 en meses sucesivos.
Invirtiendo $1,000 cada mes obtienes:
- Mes 1: 10 participaciones a $100
- Mes 2: 12.5 participaciones a $80
- Mes 3: 11.11 participaciones a $90
- Mes 4: 14.29 participaciones a $70
- Mes 5: 11.76 participaciones a $85
- Mes 6: 10.53 participaciones a $95
Eso da un total de 70.19 participaciones a un costo promedio de $85.47. El promedio aritmético simple de esos seis precios es $86.67. Al comprar más cuando los precios eran bajos de forma automática, el DCA recortó $1.20 de tu costo promedio por unidad sin ningún esfuerzo adicional.
Cuándo el DCA Realmente te Ayuda
Más allá de las matemáticas del precio, el DCA hace tres cosas que importan.
Te protege emocionalmente durante mercados volátiles. Ir entrando de a poco significa que no tendrás que cargar con el arrepentimiento de haber puesto todo justo antes de una caída fuerte. Ese alivio psicológico tiene un valor real.
Se adapta a cómo la mayoría de la gente genera dinero. Si inviertes con cada sueldo, ya estás haciendo DCA. Para la mayoría de las personas que trabajan en relación de dependencia, no es una decisión estratégica — es simplemente el ritmo natural con el que llegan los ingresos.
También combina bien con cierto seguimiento del mercado. No tienes que invertir mecánicamente en fechas fijas sin mirar nada. Hay inversores que aceleran las compras cuando el mercado parece sobrevendido y las frenan cuando las valuaciones lucen estiradas, combinando la disciplina del DCA con un ojo puesto en las condiciones generales.
El Argumento a Favor de la Inversión Total
Hay algo que no se puede ignorar sobre la inversión de suma total (lump sum): históricamente, gana más seguido que no. Vanguard estudió períodos móviles de 10 años en múltiples mercados y encontró que el lump sum supera al DCA aproximadamente el 68% de las veces. La lógica es simple — los mercados suben en el largo plazo, por lo que el dinero invertido antes tiene más tiempo para capitalizarse.
Lo que Dicen los Números en Realidad
Imagina que tienes $12,000 para invertir en un mercado que rinde 10% anual. Si los inviertes todos hoy, el monto completo empieza a capitalizarse de inmediato — terminas con aproximadamente $13,200 al cabo de un año.
Con DCA, tu primer $1,000 tiene un año completo en el mercado, pero el último $1,000 solo tiene un mes. En promedio, cada dólar permanece en efectivo unos 5.5 meses antes de quedar invertido. Eso reduce el valor final esperado a unos $12,650. La diferencia de $550 es el costo real de quedarse en liquidez mientras el mercado se mueve.
“The market can remain irrational longer than you can remain solvent.”
— John Maynard Keynes
La Desventaja que Nadie Quiere Mencionar
El lump sum se vuelve doloroso cuando tu timing es el peor posible. El inversor que entró con todo en octubre de 2007 vio su cartera caer casi a la mitad en los siguientes 18 meses. Un inversor con DCA siguió comprando durante 2008 y 2009 a precios de remate.
Pero hay algo interesante — incluso ese inversor de lump sum con el peor timing en 2007 típicamente salió adelante durante el bull run completo de 2009-2020. ¿Por qué? Porque tenía más participaciones al entrar a la recuperación. El inversor de DCA acumuló menos unidades totales durante la caída, lo que suena bien hasta que el mercado se duplica.
Cómo Cambian los Números Según las Condiciones de Mercado
| Condición de mercado | Lump Sum | DCA | Ganador |
|---|---|---|---|
| Tendencia alcista sostenida | Ganancias fuertes por exposición total | Ganancias moderadas, alto costo de oportunidad | Lump Sum |
| Alta volatilidad sin tendencia | Ganancias/pérdidas moderadas | Menor volatilidad, retornos similares | DCA (riesgo ajustado) |
| Caída inicial seguida de recuperación | Dolor inicial, retorno eventual fuerte | Menor costo promedio, retorno fuerte | DCA |
| Mercado bajista prolongado | Drawdown severo | Acumulación a precios más bajos | DCA |
| Entrada en máximos | Máximo arrepentimiento, caída total | Protección parcial a la baja | DCA |
Leé esa tabla con atención y vas a notar algo. El DCA rara vez gana en retornos absolutos — gana en retornos ajustados por riesgo y en supervivencia emocional. Si podés tolerar la volatilidad sin vender en pánico, las matemáticas del lump sum están de tu lado. Si una caída del 30% te haría salir corriendo, el DCA te mantiene en el juego.
Enfoques Híbridos que Vale la Pena Considerar
La mayoría de las decisiones reales de lump sum vienen de eventos puntuales: una herencia, un bono de fin de año, la venta de un negocio, el traspaso de un fondo de retiro. Tratarlo como una elección estricta entre una cosa u otra ignora un punto medio muy práctico.
DCA Comprimido
En lugar de distribuir $60,000 en 12 meses, considerá hacerlo en 2 o 3 meses. La investigación sugiere que una ventana de DCA de 3 meses captura aproximadamente el 90% de la ventaja del lump sum y al mismo tiempo reduce el arrepentimiento máximo en cerca del 40%. Obtenés la mayor parte del upside con una fracción de la exposición emocional.
Un enfoque razonable: desplegá entre el 25% y el 50% de inmediato para establecer tu posición base, y luego ingresá el resto de forma escalonada dentro de esa ventana comprimida.
Inversión Basada en Condiciones
En lugar de invertir en fechas fijas del calendario, vinculá tu cronograma a las condiciones del mercado. Cuando los ratios precio-ganancia (P/E) caen por debajo de sus promedios históricos, invertí más. Cuando las valuaciones parecen estiradas por encima de 30x ganancias, frenate o mantené más liquidez.
Una regla concreta puede verse así: "Invierto $2,000 al mes, pero subo a $3,000 si el S&P 500 cae más del 5% desde sus máximos recientes, y bajo a $1,000 cuando las valuaciones lucen extremas." Ese tipo de estructura condicional te mantiene disciplinado mientras te permite aprovechar oportunidades evidentes.
Construyendo Posiciones en Acciones Individuales
Los fondos indexados amplios suben de forma confiable a lo largo de décadas. Las acciones individuales no tienen esa misma garantía — pueden caer un 80% y no recuperarse jamás. Ahí es donde el DCA demuestra su valor más claramente.
Cuando estás armando una posición en una empresa específica o en un sector volátil, un enfoque programático puede evitar que te cargues de exposición en el peor momento:
# Ejemplo de regla para dimensionar una posición
TOTAL_ALLOCATION=10000
WEEKLY_INVESTMENT=500
MAX_WEEKS=20

# Ajustar según señales técnicas
if [ RSI < 30 ]; then
  WEEKLY_INVESTMENT=750  # Condición de sobreventa
elif [ RSI > 70 ]; then
  WEEKLY_INVESTMENT=250  # Condición de sobrecompra
fi
Reglas mecánicas como esta eliminan la tentación de "tantear" las entradas y evitan que toda tu asignación quede concentrada en extremos técnicos.
Lo que Realmente lo Define Todo
Esto es lo que los datos no pueden capturar del todo. Un inversor que entra con todo de golpe y ve de inmediato una pérdida del 20% puede entrar en pánico y vender — cristalizando esa pérdida y perdiéndose la recuperación. El inversor de DCA que siguió comprando durante esa misma caída suele mantener su posición con más convicción porque su costo promedio es menor y se mantuvo activo en lugar de paralizado.
Matemáticamente, el lump sum gana la mayoría de las veces. Conductualmente, la mejor estrategia es la que realmente vas a sostener. Esas no siempre son la misma respuesta, y solo vos sabés en qué categoría estás.
Preguntas frecuentes
¿Cuál es la diferencia entre dollar cost averaging y lump sum?
El lump sum consiste en invertir todo tu dinero en un activo de una sola vez, mientras que el dollar cost averaging (DCA) implica distribuir tu inversión en intervalos regulares, como comprar $100 en acciones cada mes. El DCA reduce el riesgo de invertir todo en el peor momento del mercado, pero el lump sum tiende a ofrecer mejores resultados a largo plazo en mercados con tendencia alcista.
¿Qué estrategia es mejor para un principiante: dollar cost averaging o lump sum?
Para la mayoría de los principiantes, el dollar cost averaging es la opción más práctica, ya que elimina la presión de intentar predecir el mercado y encaja de forma natural con un sueldo periódico. Además, ayuda a construir un hábito de inversión constante sin necesidad de contar con una gran suma de dinero desde el principio.
¿El dollar cost averaging garantiza que no perderé dinero?
No, el DCA no te protege de las pérdidas: si el activo que estás comprando cae de valor de forma sostenida, seguirás perdiendo dinero. Lo que sí hace es reducir el precio promedio de compra durante una caída del mercado, lo cual puede amortiguar las pérdidas y dejarte en mejor posición para la recuperación en comparación con haber invertido todo en el momento equivocado.
Recursos en vídeo
Fuentes y lecturas adicionales
- Investopedia — Reference definitions and explainers for markets and trading.
- Investopedia: Technical Analysis — Indicator-by-indicator guides with worked examples.
- TradingView — Charting platform with community education and indicator scripts.
- CoinGecko — Price history, volume and market capitalisation data.
- BabyPips School — Free structured course on chart reading and risk management.
- Glassnode Academy — On-chain metrics explained, from active addresses to realised cap.
- Wikipedia: Technical analysis — History, methods and the academic debate around technical analysis.