Dollar Cost Averaging vs Lump Sum: Uma Comparação Completa
Você deve investir tudo de uma vez ou distribuir as compras ao longo do tempo? Esta análise compara as estratégias de dollar cost averaging e lump sum em termos de risco, retornos e condições de mercado para ajudá-lo a escolher a abordagem certa para seu portfólio.
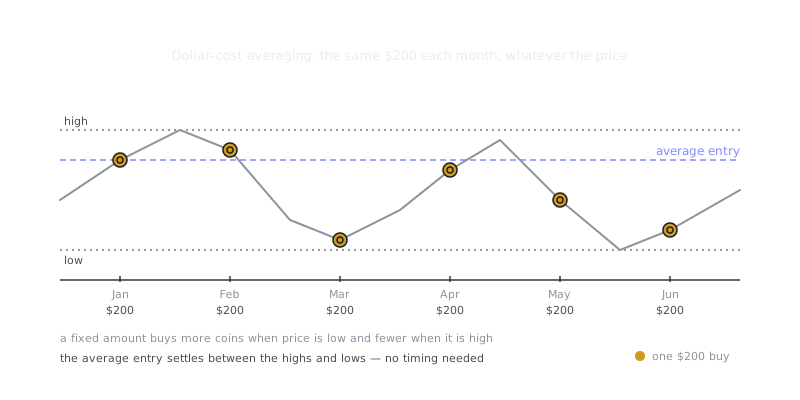
Experimente: como o preço médio de entrada se comporta
Arraste os controles. Comprar o mesmo valor todo mês significa que você compra mais unidades quando o preço está baixo e menos quando está alto, então o preço médio de entrada fica abaixo do preço médio.
Nesta página
Poucos debates sobre investimentos geram mais opiniões do que este. Você deveria investir tudo de uma vez ou diluir ao longo do tempo? A resposta honesta é: depende — da sua psicologia, do timing de mercado e de quanto estresse você aguenta vendo seu portfólio despencar.
As duas abordagens funcionam. Nenhuma é perfeita. O que realmente importa na hora de escolher entre elas está aqui.
Entendendo o Dollar Cost Averaging
Dollar cost averaging (ou aporte recorrente) significa investir um valor fixo em intervalos regulares, independentemente do que o mercado esteja fazendo. Em vez de colocar R$ 60.000 de uma vez, você investe R$ 5.000 por mês durante um ano.
A matemática aqui faz algo útil automaticamente. Quando os preços caem, seus R$ 5.000 compram mais cotas. Quando os preços sobem, compram menos. Com o tempo, isso naturalmente puxa seu preço médio por cota para baixo do simples preço médio de todas as compras que você fez.
DCA na Prática
Veja um exemplo concreto: você vai investir R$ 30.000 ao longo de seis meses em uma ação que negocia a R$ 100, R$ 80, R$ 90, R$ 70, R$ 85 e R$ 95 em meses sucessivos.
Investindo R$ 5.000 por mês, você tem:
- Mês 1: 50 cotas a R$ 100
- Mês 2: 62,5 cotas a R$ 80
- Mês 3: 55,56 cotas a R$ 90
- Mês 4: 71,43 cotas a R$ 70
- Mês 5: 58,82 cotas a R$ 85
- Mês 6: 52,63 cotas a R$ 95
Isso dá 350,94 cotas totais com um preço médio de R$ 85,47. A média aritmética simples desses seis preços é R$ 86,67. Comprando automaticamente mais quando os preços estavam baixos, o DCA economizou R$ 1,20 do seu preço médio por cota sem nenhum esforço extra.
Quando o DCA Realmente Te Ajuda
Além da matemática de preços, o DCA faz três coisas que importam.
Ele te protege emocionalmente durante mercados voláteis. Colocar dinheiro gradualmente significa que você não precisa conviver com o arrependimento de ter entrado com tudo uma semana antes de uma queda brusca. Esse alívio psicológico tem um valor real.
Ele se encaixa com a forma como a maioria das pessoas ganha dinheiro. Se você investe a cada salário, já está fazendo DCA. Para a maioria dos trabalhadores, não é uma escolha de estratégia — é só o ritmo natural de como a renda chega.
Também combina bem com um pouco de consciência de mercado. Você não precisa investir cegamente num cronograma fixo. Alguns investidores aceleram compras quando os mercados parecem sobrevendidos e desaceleram quando as avaliações parecem esticadas, combinando a disciplina do DCA com uma atenção solta às condições.
O Argumento para Lump Sum
Aqui está a questão sobre investir tudo de uma vez: historicamente, funciona melhor na maioria das vezes. A Vanguard estudou períodos móveis de 10 anos em vários mercados e descobriu que lump sum superou o DCA cerca de 68% das vezes. A lógica é simples — os mercados sobem ao longo de períodos longos, então dinheiro investido mais cedo tem mais tempo para render juros compostos.
O Que a Matemática Realmente Diz
Imagine que você tem R$ 60.000 para investir num mercado com retorno de 10% ao ano. Invista tudo hoje, e o valor inteiro começa a compor imediatamente — você termina com aproximadamente R$ 66.000 após um ano.
Com DCA, seus primeiros R$ 5.000 ficam um ano inteiro no mercado, mas seus últimos R$ 5.000 ficam só um mês. Em média, cada real fica parado no caixa por cerca de 5,5 meses antes de ser investido. Isso reduz seu valor final esperado para cerca de R$ 63.250. Os R$ 2.750 de diferença são o custo real de ficar parado enquanto o mercado se move.
“The market can remain irrational longer than you can remain solvent.”
— John Maynard Keynes
A Desvantagem Que Ninguém Gosta de Falar
Lump sum fica feio quando seu timing é péssimo. O investidor que alocou tudo em outubro de 2007 viu seu portfólio ser cortado quase pela metade nos 18 meses seguintes. Um investidor DCA continuou comprando durante 2008 e 2009 a preços de liquidação.
Mas aqui está o interessante — mesmo aquele investidor lump sum mal cronometrado de 2007 tipicamente saiu na frente ao longo do bull market completo de 2009-2020. Por quê? Porque eles tinham mais cotas entrando na recuperação. O investidor DCA acumulou menos cotas totais durante a queda, o que parece bom até o mercado dobrar.
Como Diferentes Condições de Mercado Mudam a Matemática
| Condição de Mercado | Performance Lump Sum | Performance DCA | Vencedor |
|---|---|---|---|
| Tendência de alta constante | Ganhos fortes com exposição total | Ganhos moderados, alto custo de oportunidade | Lump Sum |
| Alta volatilidade, sem tendência | Ganhos/perdas moderados | Volatilidade reduzida, retornos similares | DCA (ajustado ao risco) |
| Queda inicial, depois recuperação | Dor inicial, retorno forte eventual | Preço médio menor, retorno forte | DCA |
| Bear market prolongado | Drawdown severo | Acumulação a preços menores | DCA |
| Entrada no topo | Arrependimento máximo, downside completo | Proteção parcial ao downside | DCA |
Leia essa tabela com cuidado e você vai notar algo. O DCA raramente vence em retornos brutos — ele vence em retornos ajustados ao risco e sobrevivência emocional. Se você consegue lidar com volatilidade sem entrar em pânico e vender, a matemática do lump sum está do seu lado. Se uma queda de 30% te mandaria correndo para a saída, o DCA te mantém no jogo.
Abordagens Híbridas que Valem a Pena Considerar
A maioria das decisões reais de lump sum vem de entradas inesperadas de dinheiro: uma herança, um bônus de fim de ano, vender um negócio, transferir um plano de previdência. Tratar isso como uma escolha estritamente binária perde um meio-termo prático.
DCA Comprimido
Em vez de distribuir R$ 300.000 ao longo de 12 meses, considere 2-3 meses. Pesquisas sugerem que uma janela de DCA de 3 meses captura cerca de 90% da superperformance do lump sum enquanto corta o arrependimento máximo em aproximadamente 40%. Você pega a maior parte do upside com uma fração da exposição emocional.
Uma abordagem razoável: alocar 25-50% imediatamente para estabelecer sua posição principal, depois escalonar o resto na janela comprimida.
Investimento Baseado em Condições
Em vez de investir em datas fixas do calendário, amarre seu cronograma às condições de mercado. Quando os índices preço/lucro caem abaixo das médias históricas, invista mais. Quando as avaliações parecem esticadas acima de 30x lucros, desacelere ou segure mais caixa.
Uma regra assim deixa concreto: "Invisto R$ 10.000 mensalmente, mas aumento para R$ 15.000 se o Ibovespa cair mais de 5% das máximas recentes, e reduzo para R$ 5.000 quando as avaliações parecem extremas." Esse tipo de estrutura condicional te mantém disciplinado enquanto permite aproveitar oportunidades óbvias.
Construindo Posições em Ações Individuais
Fundos de índice amplos tendem a subir de forma confiável ao longo de décadas. Ações individuais não carregam essa mesma garantia — elas podem cair 80% e nunca voltar. É aí que o DCA ganha seu valor de forma mais clara.
Quando você está construindo uma posição numa empresa específica ou setor volátil, uma abordagem programática pode te impedir de carregar tudo no pior momento:
# Exemplo de regra de dimensionamento de posição
TOTAL_ALLOCATION=50000
WEEKLY_INVESTMENT=2500
MAX_WEEKS=20

# Ajustar baseado em sinais técnicos
if [ RSI < 30 ]; then
  WEEKLY_INVESTMENT=3750  # Condição de sobrevenda
elif [ RSI > 70 ]; then
  WEEKLY_INVESTMENT=1250  # Condição de sobrecompra
fi
Regras mecânicas assim removem a tentação de "sentir" as entradas e impedem que a alocação completa caia em extremos técnicos.
A Parte Que Realmente Decide Tudo
Aqui está o que os dados não conseguem capturar totalmente. Um investidor que entra com tudo e imediatamente vê uma perda de 20% pode entrar em pânico e vender — cristalizando aquela perda e ficando de fora da recuperação. O investidor DCA que continuou comprando durante a mesma queda frequentemente segura com mais convicção porque seu preço médio é menor e ele continuou engajado em vez de atordoado.
Matematicamente, lump sum vence na maioria das vezes. Comportamentalmente, a melhor estratégia é aquela que você realmente vai seguir. Essas nem sempre são a mesma resposta, e só você sabe em qual categoria você está.
Perguntas Frequentes
Qual é a diferença entre dollar cost averaging e lump sum?
Lump sum significa colocar todo o seu dinheiro em um ativo de uma só vez, enquanto dollar cost averaging (DCA) significa distribuir seu investimento em intervalos regulares — como comprar R$ 100 de ações todo mês. O DCA reduz o risco de comprar tudo no topo do mercado, mas o lump sum tende a ter melhor desempenho ao longo do tempo em mercados que sobem.
Qual estratégia é melhor para iniciantes — dollar cost averaging ou lump sum?
Para a maioria dos iniciantes, dollar cost averaging é a escolha mais prática porque elimina a pressão de tentar acertar o momento do mercado e se encaixa naturalmente com o recebimento regular do salário. Também ajuda a construir um hábito consistente de investimento sem precisar de uma grande quantia inicial.
Dollar cost averaging garante que eu não vou perder dinheiro?
Não, DCA não protege você de perdas — se o ativo que você está comprando cai consistentemente de valor, você ainda vai perder dinheiro. O que ele faz é reduzir seu preço médio de compra durante uma queda, o que pode diminuir as perdas e posicioná-lo melhor para uma recuperação comparado a investir tudo no momento errado.
Recursos em vídeo
Fontes & Leitura adicional
- Investopedia — Reference definitions and explainers for markets and trading.
- Investopedia: Technical Analysis — Indicator-by-indicator guides with worked examples.
- TradingView — Charting platform with community education and indicator scripts.
- CoinGecko — Price history, volume and market capitalisation data.
- BabyPips School — Free structured course on chart reading and risk management.
- Glassnode Academy — On-chain metrics explained, from active addresses to realised cap.
- Wikipedia: Technical analysis — History, methods and the academic debate around technical analysis.