Impermanent Loss Explicado: Como Funciona e Por Que Importa
Impermanent loss é um dos riscos mais mal compreendidos em DeFi, corroendo silenciosamente os retornos de provedores de liquidez em automated market makers. Ele ocorre quando o preço dos seus ativos depositados muda em relação a quando você forneceu liquidez pela primeira vez. Entender como funciona é essencial antes de comprometer fundos em qualquer pool AMM.
Nesta página
As finanças descentralizadas oferecem formas reais de gerar rendimento com criptomoedas, mas os riscos não se parecem em nada com o que você encontraria no mercado financeiro tradicional. A perda impermanente é um dos conceitos menos compreendidos — uma peculiaridade dos market makers automatizados que pode silenciosamente corroer seus retornos mesmo quando os preços estão subindo. Se você está provendo liquidez em qualquer lugar no DeFi, precisa entender isso.
“Smart contracts will replace lawyers.”
— Andreas Antonopoulos
O Que É Perda Impermanente?
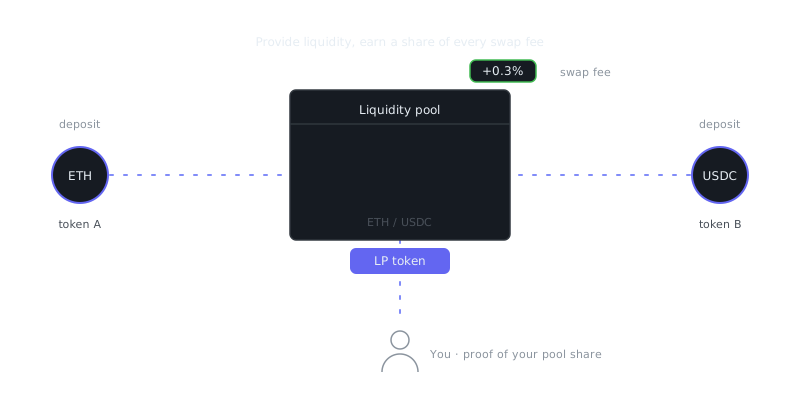
A perda impermanente acontece quando você deposita dois ativos em um pool de liquidez e a relação de preço entre eles muda depois que você já está dentro. É chamada de "impermanente" por um motivo específico: se os preços voltarem para onde estavam quando você depositou, a perda desaparece. Ela só se cristaliza quando você saca no momento errado.
Isso não é um bug no sistema. É uma consequência direta de como AMMs como Uniswap, Curve e PancakeSwap mantêm os preços alinhados sem um livro de ofertas. Eles usam uma fórmula matemática para balancear as reservas do pool automaticamente, e esse rebalanceamento é exatamente o que cria a perda impermanente.
Aqui está a distinção que confunde a maioria das pessoas: a perda impermanente não é medida em relação ao seu preço de entrada. Ela é medida em relação ao que você teria ganhado apenas segurando esses mesmos ativos na sua carteira. Você ainda pode sair no lucro provendo liquidez — a verdadeira questão é se as taxas de negociação e incentivos são suficientes para cobrir o arrasto.
Como os AMMs Criam Perda Impermanente
A Fórmula do Produto Constante
A maioria dos AMMs funciona com uma fórmula simples:
x * y = k
x e y são as quantidades de dois tokens no pool. k permanece constante. Quando um trader compra o token X, ele empurra o token Y para dentro do pool e puxa o token X para fora, o que aumenta o preço de X. O pool se rebalanceia automaticamente para manter k intacto.
O que isso significa para você? O pool está constantemente vendendo o ativo que está subindo e comprando o que está caindo. É o oposto do que um holder passivo faria. Como provedor de liquidez, sua participação no pool reflete cada uma dessas operações de rebalanceamento.
Um Exemplo Concreto
Digamos que você deposite 1 ETH e 2.000 USDC quando o ETH vale $2.000. Você possui 50% de um pool que vale $4.000.
O ETH então salta para $3.000 nos mercados externos. Arbitradores imediatamente começam a comprar ETH do pool até o preço do pool se atualizar. Quando a poeira baixa, a matemática fica assim:
Novo ETH no pool:  sqrt(k / novo_preço) = sqrt(4.000.000 / 3.000) ≈ 1,1547 ETH (total do pool)
Sua parte de 50%:  0,5774 ETH + 1.732 USDC ≈ $3.464 de valor

Equivalente HODL:  1 ETH + 2.000 USDC = $5.000
Sua posição de LP vale aproximadamente $3.464. Se você tivesse apenas segurado, teria $5.000. Essa diferença — cerca de $1.536, ou 30% — é a perda impermanente. As taxas de negociação coletadas ao longo do caminho compensam parte disso, mas o arrasto estrutural é real.
Quantificando a Perda Impermanente
A relação entre divergência de preço e IL segue uma curva previsível. Dada uma mudança na relação de preço r:
IL = 2 * sqrt(r) / (1 + r) - 1
Veja como isso se desenrola em diferentes movimentos de preço:
| Mudança de Preço (um ativo) | Perda Impermanente |
|---|---|
| Sem mudança (1x) | 0% |
| 1,25x | ~0,6% |
| 1,5x | ~2,0% |
| 2x | ~5,7% |
| 3x | ~13,4% |
| 5x | ~25,5% |
| 10x | ~42,5% |
Uma coisa que vale notar: a perda é simétrica. Um aumento de preço de 2x causa a mesma IL que uma queda de 50%. Isso tem implicações reais — prover liquidez em pares voláteis durante um bull run pode ser surpreendentemente custoso, mesmo quando os preços estão se movendo em uma direção que você normalmente celebraria.
Aplicações do Mundo Real e Tipos de Pool
Pools de Stablecoins
Pools que pareiam duas stablecoins — como USDC/DAI no Curve — carregam quase nenhuma IL porque a relação de preço mal se move. O Curve usa uma fórmula diferente chamada invariante StableSwap, construída especificamente para ativos atrelados. O slippage fica baixo, a IL fica baixa. Se você é novo na provisão de liquidez, este é um lugar sensato para começar.
Pools de Ativos Correlacionados
Pares como stETH/ETH ou WBTC/renBTC tendem a se mover juntos, então a relação de preço permanece relativamente estável. Curve e Balancer construíram pools especializados para aproveitar essa correlação, mantendo a IL administrável em ativos que de outra forma seriam arriscados de parear.
Liquidez Concentrada (Uniswap v3)
O Uniswap v3 permite que você escolha uma faixa de preço específica para sua liquidez. Seu capital só funciona dentro dessa faixa, o que significa mais taxas por dólar alocado — mas também mais IL se o preço se mover. Se o preço sair completamente da sua faixa, sua posição vira 100% do ativo em depreciação e para de ganhar taxas até o preço voltar. Mais potencial de ganho, mais risco.
Balancer e Pools Assimétricos
O Balancer suporta pools com mais de dois ativos e pesos desiguais. Um pool 80% ETH / 20% USDC, por exemplo, experimenta muito menos IL do que um pool padrão 50/50 porque há menos rebalanceamento a fazer quando os preços mudam. Protocolos como Aura Finance e BeethovenX usam essa estrutura especificamente como estratégia de mitigação de IL.
Gerenciando o Risco de Perda Impermanente
Saber o que é IL te leva até a metade do caminho. Realmente gerenciar isso é onde está o trabalho.
Escolha pools que combinem com sua visão de mercado. Se você está otimista com ETH, colocá-lo em um pool ETH/USDC significa que você provavelmente terá desempenho inferior a simplesmente segurar ETH se estiver certo. Um par de stablecoin, ou um pool de ativos que você espera que se movam juntos, se encaixa melhor com essa convicção.
Compare o APR das taxas contra a IL esperada honestamente. Pares de alto volume geram mais taxas. Um par ganhando 50% anualizado em taxas pode absorver muita IL. Pares de baixo volume com alta volatilidade são o pior dos dois mundos. Sempre olhe dados históricos de taxas junto com projeções de IL antes de se comprometer.
Entenda a proteção contra IL antes de confiar nela. Alguns protocolos ofereceram seguro de IL — Bancor v3 é o exemplo mais citado, com staking unilateral apoiado por reservas do protocolo. Mas esse experimento também mostrou o que acontece quando os resgates disparam e o mecanismo fica sob pressão. Qualquer mecanismo de proteção é tão bom quanto seu modelo de financiamento, então investigue a sustentabilidade antes de confiar nele.
Acompanhe suas posições ativamente. Ferramentas como Revert Finance, APY.vision e DeBank calculam sua IL real, taxas acumuladas e desempenho líquido em tempo real. Sem algo assim, é fácil olhar para o saldo do seu pool e achar que está no lucro quando as taxas não cobriram realmente sua IL. Não pule o acompanhamento.
Defina sua saída antes de entrar. Antes de depositar, decida em qual nível de preço a IL prejudicaria significativamente sua posição. Se o ETH chegar a $4.000 e isso eliminar sua receita de taxas, configure um alerta de preço e tenha um plano pronto. Tomar essa decisão depois do fato é muito mais difícil.
Perda Impermanente no Contexto Mais Amplo dos Riscos DeFi
A IL não existe isoladamente. Ela está ao lado de explorações de smart contracts, manipulação de oráculos, rug pulls e crises de liquidez — todas coisas que qualquer participante sério de DeFi precisa considerar. Tratar a IL como o único risco a gerenciar é um erro.
Um modelo mental que ajuda: pense em posições de LP como vender uma opção coberta sobre a divergência de preço entre seus dois ativos. Você coleta um prêmio (taxas) em troca de assumir a exposição ao rebalanceamento. Esse enquadramento facilita raciocinar sobre quando prover liquidez realmente faz sentido — quando a volatilidade implícita é baixa, quando as taxas são altas, ou quando você tem uma visão genuinamente neutra sobre o par.
Para qualquer pessoa trabalhando nos fundamentos de DeFi, a perda impermanente é frequentemente o conceito que separa a compreensão teórica de estar pronto para alocar capital real. Ela exige intuição de preços, conhecimento de mecânicas de protocolo e matemática de rendimento — tudo ao mesmo tempo.
Resumo e Principais Conclusões
A perda impermanente é o custo de oportunidade que provedores de liquidez pagam quando os preços dos ativos divergem de sua proporção no momento do depósito. É estrutural ao funcionamento dos AMMs, não uma falha, e escala de forma não linear com a divergência de preço.
- A IL é medida em relação a segurar, não em relação ao seu preço de entrada.
- Pools de stablecoins e ativos correlacionados carregam significativamente menos IL do que pares voláteis.
- Liquidez concentrada amplifica tanto os ganhos com taxas quanto a exposição à IL.
- Taxas, incentivos e estrutura do pool afetam se prover liquidez realmente vale a pena para sua situação específica.
- Acompanhamento ativo e critérios de saída definidos não são opcionais — é assim que você mantém o controle.
Perguntas Frequentes
O que é impermanent loss em DeFi?
Impermanent loss acontece quando você deposita dois tokens em um pool de liquidez e a proporção de preço entre eles muda depois do depósito. O automated market maker rebalanceia suas posições, então você acaba com menos valor do que se tivesse simplesmente mantido os tokens na sua carteira. É chamado de 'impermanent' porque a perda só se torna real quando você retira seus fundos.
Posso perder todo meu dinheiro com impermanent loss?
Não, impermanent loss não elimina seus fundos completamente — significa apenas que você pode acabar com menos valor comparado a manter os tokens fora do pool. Quanto mais o preço de um token se move em relação ao outro, maior a perda, mas você ainda mantém os ativos subjacentes. As taxas de negociação ganhas do pool podem compensar ou até superar o impermanent loss dependendo do volume de negociação.
Quando o impermanent loss é o maior risco?
Impermanent loss é mais severo quando você pareia dois tokens voláteis que se movem independentemente, como ETH e uma altcoin pequena, porque grandes oscilações de preço entre eles forçam o pool a rebalancear agressivamente. Pares de stablecoins (como USDC/USDT) têm risco muito baixo de impermanent loss já que seus preços permanecem próximos. Fornecer liquidez durante uma forte valorização unilateral — onde um token dispara enquanto o outro fica estável — é tipicamente o pior cenário.
Recursos em vídeo
Fontes & Leitura adicional
- Uniswap Docs — Protocol documentation for the leading automated market maker.
- Finematics — Educational explainers on DeFi mechanisms with diagrams.
- DeFi Llama — Total value locked and protocol analytics across chains.
- Ethereum.org: DeFi — Official introduction to decentralised finance on Ethereum.
- Aave Docs — Lending protocol documentation, risk parameters and governance.
- Compound Docs — Documentation for the Compound money market protocol.
- Lido Docs — Liquid staking protocol documentation.