Empréstimos e Tomadas de Crédito em DeFi: Como Funcionam os Mercados de Crédito Descentralizados
DeFi reimaginou os empréstimos ao remover os bancos completamente da equação. Os usuários interagem diretamente com smart contracts que automatizam colateral, juros e liquidações. O resultado é um mercado de crédito sem permissão aberto a qualquer pessoa, 24 horas por dia, 7 dias por semana.
Nesta página
As finanças descentralizadas reimaginaram uma das atividades financeiras mais antigas ao remover completamente os bancos da equação. Sem análise de crédito, sem subscrição, sem gerente de conta. Em vez disso, você interage diretamente com contratos inteligentes que lidam com colateral, juros e liquidação de forma automática. O resultado é um mercado de crédito sem permissão que funciona 24/7 e está aberto para qualquer pessoa com uma carteira cripto.
Veja como os empréstimos em DeFi realmente funcionam por baixo dos panos, o que os torna diferentes do crédito tradicional e como navegar pelos principais protocolos sem se queimar.
Como Funcionam os Empréstimos em DeFi
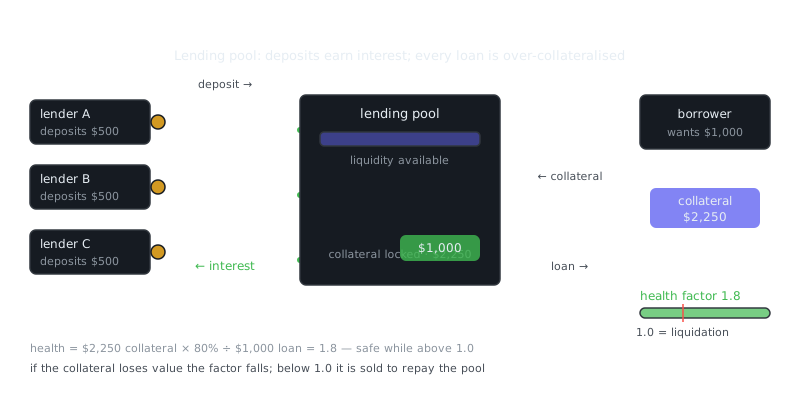
Nas finanças tradicionais, um banco recebe depósitos de poupadores e empresta esse dinheiro para tomadores, embolsando a diferença entre as taxas de depósito e empréstimo. DeFi replica isso usando pools de liquidez — reservas mantidas em contratos inteligentes nas quais qualquer pessoa pode depositar ou tomar emprestado.
Quando você fornece ativos a um protocolo de empréstimo, recebe tokens que rendem juros em troca. O Compound te dá cTokens; o Aave te dá aTokens. Esses tokens se valorizam automaticamente conforme os juros se acumulam. Resgate-os mais tarde e o protocolo devolve seu principal mais o rendimento que se acumulou enquanto você esperava.
Os tomadores sacam desses mesmos pools. O detalhe é que você precisa depositar colateral que vale mais do que aquilo que você pega emprestado — isso é chamado de sobrecolateralização. Se o valor do seu colateral cair abaixo de um limite definido, um liquidador pode intervir, pagar parte da sua dívida e reivindicar seu colateral com desconto.
Modelos de Taxa de Juros
A maioria dos protocolos define taxas de juros algoritmicamente com base em quanto do pool está sendo usado em determinado momento.
Quando a utilização está baixa, as taxas ficam baratas para atrair tomadores. Quando a utilização fica alta, as taxas disparam bruscamente para empurrar os tomadores em direção ao pagamento e atrair mais depósitos. O modelo do Compound segue uma curva dobrada: as taxas sobem gradualmente até um ponto de utilização ótimo e depois saltam forte além dele para proteger a liquidez do pool. É um sistema autocorretivo que não precisa de ninguém gerenciando manualmente.
Principais Protocolos: Aave, Compound e MakerDAO
Três protocolos dominam os empréstimos em DeFi, cada um com uma abordagem distinta.
| Protocolo | Modelo de Colateral | Tipo de Juros | Recurso Notável |
|---|---|---|---|
| Aave | Sobrecolateralizado | Variável + Estável | Flash loans, delegação de crédito |
| Compound | Sobrecolateralizado | Variável (algorítmico) | Modelo cToken, governança COMP |
| MakerDAO | Sobrecolateralizado | Taxa de estabilidade | Gera a stablecoin DAI |
| Euler Finance | Camadas de risco | Variável | Listagem sem permissão |
| Morpho | Camada de matching P2P | Variável | Melhores taxas via Aave/Compound |
Protocolo Compound: Um Olhar Mais Próximo
O Compound é um dos protocolos mais diretos de entender. Forneça ETH, receba cETH. A taxa de câmbio entre cETH e ETH aumenta com o tempo conforme os juros se acumulam — então quanto mais tempo você segurar cETH, mais ETH você recebe de volta quando resgatar.
Veja como você interagiria com o Compound programaticamente usando ethers.js:
const { ethers } = require("ethers");

const cEthAbi = [
  "function mint() payable",
  "function redeem(uint256 redeemTokens) returns (uint256)",
  "function exchangeRateCurrent() returns (uint256)"
];

async function supplyEth(provider, cEthAddress, amountInEth) {
  const signer = provider.getSigner();
  const cEth = new ethers.Contract(cEthAddress, cEthAbi, signer);

  // Envia ETH para o Compound e recebe cETH em troca
  const tx = await cEth.mint({
    value: ethers.utils.parseEther(amountInEth)
  });

  await tx.wait();
  console.log(`Fornecidos ${amountInEth} ETH para o Compound`);
}
Isso emite cETH proporcional à taxa de câmbio atual. Resgatar queima seu cETH e retorna ETH mais os juros acumulados.
Colateral, Liquidação e Fatores de Saúde
Antes de tomar qualquer empréstimo, você precisa entender a mecânica do colateral. Cada protocolo define dois parâmetros-chave por ativo.
O primeiro é o Loan-to-Value (LTV) — o máximo que você pode emprestar contra seu colateral. Um LTV de 80% em ETH significa que você pode pegar emprestado $800 contra $1.000 em ETH.
O segundo é o Limite de Liquidação — o ponto onde sua posição se torna elegível para liquidação. No Aave, ETH fica em 82,5%.
“Smart contracts will replace lawyers.”
— Andreas Antonopoulos
Seu Fator de Saúde no Aave combina isso em um único número:
Fator de Saúde = (Valor do Colateral × Limite de Liquidação) / Valor Total Emprestado
Um Fator de Saúde acima de 1,0 significa que você está seguro. Abaixo de 1,0 aciona a liquidação. Digamos que você deposite $10.000 de ETH com um limite de liquidação de 82,5% e pegue emprestado $7.000. Seu fator de saúde fica:
($10.000 × 0,825) / $7.000 = 1,178
O ETH caindo apenas 15% empurra isso para aproximadamente 1,0 — bem na borda da liquidação. É por isso que tomadores experientes normalmente mantêm seu fator de saúde em 1,5 ou mais. Isso te dá margem de manobra quando os mercados se movem rápido.
O Que Acontece Durante uma Liquidação
Liquidadores são bots (e ocasionalmente humanos) que monitoram posições on-chain constantemente. Quando um fator de saúde cai abaixo de 1,0, eles podem pagar até 50% da dívida pendente e reivindicar o colateral equivalente mais um bônus de liquidação — geralmente 5 a 10%. Esse bônus é o que torna valer a pena rodar um bot de liquidação, e também é o que torna ser liquidado tão custoso quando os preços despencam rapidamente.
Casos de Uso Práticos para Empréstimos em DeFi
Por que pegar emprestado menos do que você já possui? Parece circular, mas existem razões reais para as pessoas fazerem isso.
Alavancagem. Deposite ETH, pegue emprestado USDC, compre mais ETH. Você agora tem exposição long alavancada sem vender sua posição original. Protocolos como Gearbox podem automatizar isso em uma única transação.
Liquidez sem conta de imposto. Na maioria das jurisdições, pegar emprestado contra um ativo não é um evento tributável — vender é. Um holder de ETH que precisa de liquidez em dólar pode pegar emprestado USDC contra suas holdings sem acionar ganho de capital. É uma diferença significativa se você segurou por anos.
Arbitragem de rendimento. Forneça um ativo rendendo 3% APY no Compound, pegue emprestado um ativo diferente a 2% APY, coloque esse capital emprestado em uma estratégia de rendimento maior. Essa mecânica está no núcleo da maioria dos loops de yield farming.
Venda a descoberto. Pegue emprestado um ativo que você acha que vai cair, venda imediatamente, espere o preço cair, compre de volta mais barato, pague o empréstimo e fique com a diferença. Limpo e direto.
Flash Loans: Empréstimos Sem Colateral
Flash loans não têm equivalente nas finanças tradicionais. Você pode pegar emprestado qualquer quantia de qualquer ativo com zero de colateral — desde que o empréstimo inteiro seja pago dentro do mesmo bloco de transação.
Se o pagamento não acontecer, a transação inteira é revertida como se nunca tivesse ocorrido. A blockchain garante essa atomicidade, não um contrato legal.
// Callback simplificado de flash loan do Aave
function executeOperation(
    address[] calldata assets,
    uint256[] calldata amounts,
    uint256[] calldata premiums,
    address initiator,
    bytes calldata params
) external returns (bool) {
    // Sua lógica de arbitragem, liquidação ou swap de colateral aqui

    // Aprova o pagamento: principal + taxa de 0,09%
    for (uint i = 0; i < assets.length; i++) {
        uint amountOwed = amounts[i] + premiums[i];
        IERC20(assets[i]).approve(address(POOL), amountOwed);
    }

    return true;
}
Usos legítimos incluem arbitragem entre DEXs, liquidação de posições subcolateralizadas e swaps de colateral. Flash loans também foram armados contra protocolos com designs fracos de oráculo de preço, e é por isso que oráculos robustos — como os feeds descentralizados da Chainlink ou o preço médio ponderado no tempo da Uniswap — importam tanto.
Governança e Risco de Protocolo
Protocolos de empréstimo não são estáticos. Parâmetros como taxas de LTV, ativos suportados e curvas de taxa de juros são todos controlados por governança. No caso do Compound, COMP
Perguntas Frequentes
O que são empréstimos e tomadas de crédito em DeFi?
Em DeFi, emprestar significa depositar suas criptomoedas em um protocolo para que outros possam tomá-las emprestado, e você recebe juros em troca. Tomar emprestado significa fazer um empréstimo em cripto depositando suas próprias criptomoedas como garantia. Tudo é gerenciado por smart contracts, então não há banco ou análise de crédito envolvidos.
Por que preciso de garantia para tomar emprestado em DeFi?
Os protocolos DeFi não conseguem verificar sua identidade ou histórico de crédito, então eles exigem que você deposite cripto no valor superior ao que deseja tomar emprestado — isso é chamado de supercolateralização. Se o valor da sua garantia cair muito, o protocolo a liquida automaticamente para cobrir o empréstimo. Isso protege os credores de perderem seus fundos.
O que acontece se eu não pagar meu empréstimo DeFi?
Não há cobrador de dívidas, mas sua garantia pode ser liquidada automaticamente se seu valor cair abaixo do limite exigido pelo protocolo. Você não vai dever nada após a liquidação, mas vai perder uma parte da sua garantia, geralmente incluindo uma taxa de penalidade de liquidação. Por isso é importante monitorar de perto sua taxa de colateralização.
Recursos em vídeo
Fontes & Leitura adicional
- Aave Docs — Lending protocol documentation, risk parameters and governance.
- Compound Docs — Documentation for the Compound money market protocol.
- DeFi Llama — Total value locked and protocol analytics across chains.
- Ethereum.org: DeFi — Official introduction to decentralised finance on Ethereum.
- Uniswap Docs — Protocol documentation for the leading automated market maker.
- Finematics — Educational explainers on DeFi mechanisms with diagrams.
- Lido Docs — Liquid staking protocol documentation.