Estrategias de Tamaño de Posición: Gestión del Riesgo y Asignación de Capital
El tamaño de posición determina cuánto capital arriesgas en cada operación, y es la diferencia entre ganancias consistentes y cuentas destruidas. Incluso los traders con estrategias ganadoras fracasan sin una asignación disciplinada. Aprende los métodos fundamentales que protegen tu capital mientras maximizan los rendimientos.
En esta página
El tamaño de posición determina cuánto capital asignás a cada operación. Este único concepto separa a los traders rentables de los que queman sus cuentas a pesar de tener estrategias sólidas. Un trader con un 60% de aciertos puede perderlo todo con una mala gestión del tamaño de posición, mientras que alguien con solo un 40% de operaciones ganadoras puede mantenerse rentable gracias a una asignación disciplinada del capital.
El tamaño de posición impacta directamente en tu riesgo por operación, la volatilidad del portafolio y tu capacidad de sobrevivir rachas perdedoras. Responde la pregunta de cuántas acciones, contratos o lotes deberías operar, no solo si conviene entrar o no a una posición.
Método de Monto Fijo en Dólares
El enfoque más simple consiste en poner la misma cantidad de dinero en cada operación, sin importar la distancia al stop loss ni qué tan volátil sea el activo. Podés decidir arriesgar $500 en cada posición y punto.
Es fácil de calcular y mantiene tu riesgo en dólares consistente en todas las operaciones. Sin fórmulas. El problema es que ignora todo lo demás. No tiene en cuenta dónde está puesto tu stop ni cuán diferentes pueden comportarse dos activos. Arriesgar $500 en una blue-chip estable versus una small-cap volátil genera una exposición real muy diferente, aunque el monto en papel se vea idéntico.
Este método funciona bien para principiantes que operan activos similares, pero se rompe rápidamente en cuanto empezás a mezclar instrumentos con distintos perfiles de volatilidad.
Modelo de Riesgo en Porcentaje Fijo
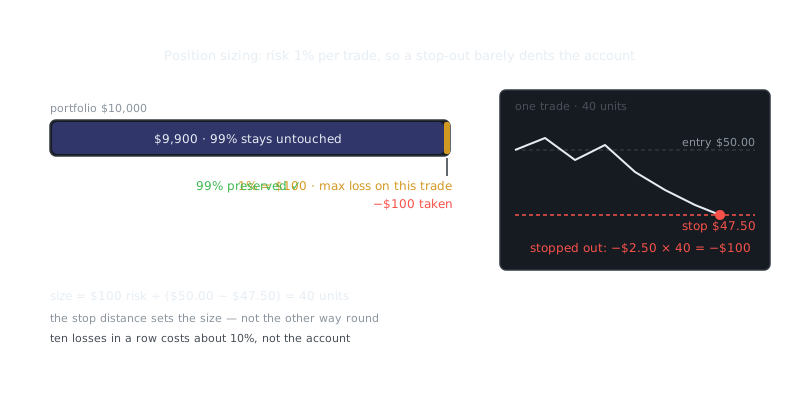
Este es el método que usa la mayoría de los traders serios. Arriesgás un porcentaje fijo del capital de tu cuenta en cada operación, normalmente entre el 1% y el 2%. Con una cuenta de $50.000 y una regla del 1%, estás arriesgando $500 por operación independientemente de cuántas acciones eso implique.
La matemática es directa:
Risk Amount = Account Size × Risk Percentage    # Monto a arriesgar = Tamaño de cuenta × Porcentaje de riesgo
Position Size = Risk Amount ÷ (Entry Price - Stop Loss Price)    # Tamaño de posición = Monto a arriesgar ÷ (Precio de entrada - Precio de stop loss)
Un ejemplo rápido. Tenés una cuenta de $50.000, arriesgás el 1% ($500), tu entrada es a $100 y tu stop está en $95. Eso es $5 de riesgo por acción. Dividís $500 entre $5 y obtenés 100 acciones.
Lo que hace poderoso a este método es que escala automáticamente. Tus posiciones se achican durante las rachas negativas y crecen a medida que tu cuenta sube. Además, te obliga a pensar en la colocación del stop antes de calcular el tamaño, que es el orden correcto para encarar las cosas. No estás eligiendo un número al azar: la distancia al stop loss y el tamaño de tu cuenta hacen la matemática por vos.
Tamaño de Posición Basado en Volatilidad
Cuando operás múltiples activos, el porcentaje fijo solo no alcanza para ver el panorama completo. Un riesgo del 1% en una utility stock tranquila y un 1% en una meme coin se sienten muy distintos en la práctica. El sizing basado en volatilidad resuelve eso.
Este método usa el Average True Range (ATR) para medir cuánto se mueve realmente un activo y ajusta el tamaño de posición en consecuencia. Los activos más volátiles reciben posiciones más pequeñas; los estables permiten posiciones más grandes.
La fórmula es la siguiente:
Position Size = (Account Size × Risk %) ÷ (ATR × Multiplier) # Tamaño de posición = (Tamaño de cuenta × % de riesgo) ÷ (ATR × Multiplicador)El multiplicador, generalmente entre 2 y 3, determina a cuántos ATR de distancia colocás tu stop.
Un ejemplo concreto. Tenés una cuenta de $100.000, arriesgás el 1,5% ($1.500), la acción cotiza a $50 y su ATR de 14 días es $2,50. Con un multiplicador de 2x, tu stop queda a $5 de distancia. Eso te da 300 acciones.
Ahora tomá el mismo escenario pero con una acción que tiene un ATR de $5. Tu stop queda a $10 de distancia y solo entrarías con 150 acciones. El mismo riesgo en dólares, pero el activo más volátil recibe automáticamente una posición más pequeña. De eso se trata.
Criterio de Kelly
El Criterio de Kelly adopta un enfoque completamente distinto: calcula el tamaño de posición matemáticamente óptimo en función de tu tasa de aciertos y tu ratio riesgo/recompensa.
“Cut your losses short and let your profits run.”
— Jesse Livermore
Kelly % = ((Win Rate × Average Win) - (Loss Rate × Average Loss)) ÷ Average Win
# Kelly % = ((Tasa de aciertos × Ganancia promedio) - (Tasa de fallos × Pérdida promedio)) ÷ Ganancia promedio
Supongamos que ganás el 55% de tus operaciones, tu ganancia promedio es $400 y tu pérdida promedio es $200. Kelly sugiere arriesgar alrededor del 32,5% de tu cuenta por operación.
Ese número suele sorprender a la gente, y con razón. Kelly completo genera drawdowns muy difíciles de aguantar incluso cuando tu ventaja es real. La mayoría de los traders que usan Kelly lo reducen a la mitad o usan solo un cuarto. El Half-Kelly reduce drásticamente la volatilidad sin perder la mayor parte del beneficio matemático.
El problema de fondo es que Kelly es muy sensible a las estimaciones que le das. Si tu tasa de aciertos o tus cifras de ganancia/pérdida promedio están desajustadas, y con muestras pequeñas siempre lo están en cierta medida, tu porcentaje de Kelly puede quedar completamente distorsionado. Tratalo como un techo, no como un objetivo.
Tamaño de Posición Según las Condiciones del Mercado
Los buenos traders no usan el mismo tamaño de posición en cualquier entorno de mercado. Ajustan según lo que está pasando a su alrededor.
Reducción Durante Rachas Negativas
Cuando estás en una racha perdedora, el instinto te dice que operes más grande para recuperarte más rápido. Ese instinto te va a destruir. Hacé lo contrario. Después de 3 pérdidas consecutivas, bajá al 75% de tu tamaño habitual. Después de 5, cortá al 50%. Volvé al tamaño normal solo después de encadenar 2 operaciones ganadoras consecutivas. No se trata de psicología: se trata de proteger tu capital mientras estás rindiendo por debajo de lo normal.
Ajustes por Volatilidad del Mercado
Cuando el VIX sube por encima de 30, el mercado está dando gaps o hay noticias importantes golpeando, reducí tus posiciones entre un 30% y un 50%. Los stop losses que aguantarían en condiciones normales se rompen en mercados caóticos. Con posiciones más pequeñas, un gap en contra duele menos.
Consideraciones de Correlación
Cinco posiciones en acciones tecnológicas no son cinco riesgos independientes. Son en gran medida una sola apuesta grande al sector tech. Cuando tenés posiciones correlacionadas, el sizing individual tiene que reflejar esa realidad:
Adjusted Position Size = Base Size × (1 / √Number of Correlated Positions)
# Tamaño ajustado = Tamaño base × (1 / √Número de posiciones correlacionadas)
¿Cinco posiciones correlacionadas? Cada una recibe aproximadamente el 45% de lo que normalmente tomarías. Tu exposición total al sector se mantiene razonable aunque tengas varios activos en cartera.
Comparativa de Métodos de Tamaño de Posición
| Método | Complejidad | Ideal Para | Ventaja Principal | Limitación Principal |
|---|---|---|---|---|
| Monto Fijo | Baja | Principiantes, un solo activo | Simplicidad | Ignora el riesgo variable |
| Porcentaje Fijo | Media | La mayoría de los traders | Escala con la cuenta | Requiere calcular el stop loss |
| Basado en Volatilidad | Alta | Portafolios multi-activo | Se ajusta a la volatilidad | Necesita datos de ATR |
| Criterio de Kelly | Alta | Traders estadísticos | Matemáticamente óptimo | Puede ser agresivo |
| Adaptativo al Mercado | Alta | Traders experimentados | Responde a las condiciones | Requiere criterio propio |
Integración con Tipos de Órdenes
Calcular el tamaño de posición es solo la mitad del trabajo. Todavía tenés que ejecutarlo correctamente.
Las órdenes de mercado llenan tu tamaño calculado de inmediato, pero posiciones grandes en activos poco líquidos pueden sufrir un slippage importante. Si vas a tomar 1.000 acciones de un activo con poco volumen, considerá dividirlas en varias órdenes limitadas en lugar de golpear el mercado de una sola vez.
Las órdenes limitadas te permiten definir tu entrada con precisión, aunque corrés el riesgo de perderte la operación si el precio no llega a tu nivel. Usálas cuando tu sizing te da algo de flexibilidad en la entrada: si determinaste que podés entrar entre $49,50 y $50,50, un límite a $50 tiene sentido.
Una regla que vale tratar como no negociable: una vez que calculaste 500 acciones basándote en un stop de $2, no podés decidir "darle más espacio" con un stop de $3. Eso cambia tu riesgo real a $1.500 cuando planificaste $1.000. La colocación del stop determina el cálculo del tamaño de posición: no son decisiones independientes.
Implementación Práctica
El proceso en orden:
- Definí tu porcentaje de riesgo por cuenta (empezá con 1-2%)
- Calculá tu monto en dólares a arriesgar
- Identificá tu precio de entrada y la ubicación del stop loss en el gráfico
- Calculá el riesgo por acción o contrato
- Dividí el monto a arriesgar entre el riesgo por acción
- Aplicá ajustes de volatilidad si estás usando ese método
- Redondeá hacia abajo a la unidad operable más cercana
- Confirmá que el valor total de la posición encaja dentro de los límites de tu portafolio
Algunos errores que perjudican consistentemente a los traders: agrandar el tamaño después de pérdidas para recuperarse más rápido, arriesgar más en operaciones de "alta convicción", calcular el tamaño pero olvidarse de co
Preguntas frecuentes
¿Qué porcentaje de mi cuenta debería arriesgar en una sola operación?
La mayoría de los traders experimentados recomiendan no arriesgar más del 1-2% del saldo total de tu cuenta en una sola operación. Esto significa que si tienes una cuenta de $10,000, arriesgarías entre $100 y $200 por operación, lo que te protege de liquidar tu cuenta durante una racha de pérdidas.
¿Qué es el tamaño de posición y cómo se calcula?
El tamaño de posición es la cantidad de acciones, contratos o unidades que compras o vendes en una sola operación. Se calcula dividiendo el monto en dólares que estás dispuesto a arriesgar entre la distancia entre tu precio de entrada y tu stop-loss. Por ejemplo, arriesgar $100 con un stop-loss de $5 equivale a comprar 20 acciones.
¿Debería usar el mismo tamaño de posición en todas las operaciones?
No necesariamente. Muchos traders ajustan el tamaño de su posición según la confianza que tienen en una configuración o la volatilidad del activo. Un enfoque habitual es operar con posiciones más pequeñas cuando la volatilidad es alta o cuando una configuración es menos segura, y con posiciones más grandes cuando las condiciones son más favorables.
Recursos en vídeo
Fuentes y lecturas adicionales
- CFTC: Learn & Protect — Regulator's plain-language warnings about leverage and fraud.
- Investopedia — Reference definitions and explainers for markets and trading.
- Investopedia: Technical Analysis — Indicator-by-indicator guides with worked examples.
- TradingView — Charting platform with community education and indicator scripts.
- CoinGecko — Price history, volume and market capitalisation data.
- BabyPips School — Free structured course on chart reading and risk management.
- Glassnode Academy — On-chain metrics explained, from active addresses to realised cap.