Estratégias de Dimensionamento de Posição: Gestão de Risco e Alocação de Capital
O dimensionamento de posição determina quanto capital você arrisca em cada operação—e é a diferença entre lucros consistentes e contas zeradas. Mesmo traders com estratégias vencedoras fracassam sem alocação disciplinada. Aprenda os métodos fundamentais que protegem seu capital enquanto maximizam retornos.
Nesta página
O dimensionamento de posição determina quanto capital você aloca para cada operação. Este único conceito separa traders lucrativos daqueles que estouram contas mesmo tendo estratégias sólidas. Um trader com 60% de taxa de acerto ainda pode perder tudo com dimensionamento ruim, enquanto alguém que acerta apenas 40% das vezes consegue se manter lucrativo através de alocação de capital disciplinada.
O dimensionamento de posição impacta diretamente seu risco por operação, volatilidade do portfólio e capacidade de sobreviver a sequências de perdas. Ele responde à pergunta: quantas ações, contratos ou lotes você deve operar — não apenas se deve entrar numa posição.
Método de Valor Fixo em Dólar
A abordagem mais simples coloca o mesmo valor em dólar em cada operação, não importa a distância do stop loss ou quão volátil o ativo é. Você pode decidir arriscar R$ 500 em cada posição, ponto final.
É fácil de calcular e mantém seu risco em dólar consistente em todas as operações. Sem fórmulas necessárias. O problema é que ignora todo o resto. Não leva em conta onde seu stop está posicionado ou quão diferentes dois ativos podem se comportar. Arriscar R$ 500 numa blue chip estável versus uma small cap volátil cria exposição dramaticamente diferente no mundo real, mesmo que o valor em dólar pareça idêntico no papel.
Este método funciona bem para iniciantes operando ativos similares, mas desmorona rapidamente quando você começa a misturar instrumentos com perfis de volatilidade diferentes.
Modelo de Percentual Fixo de Risco
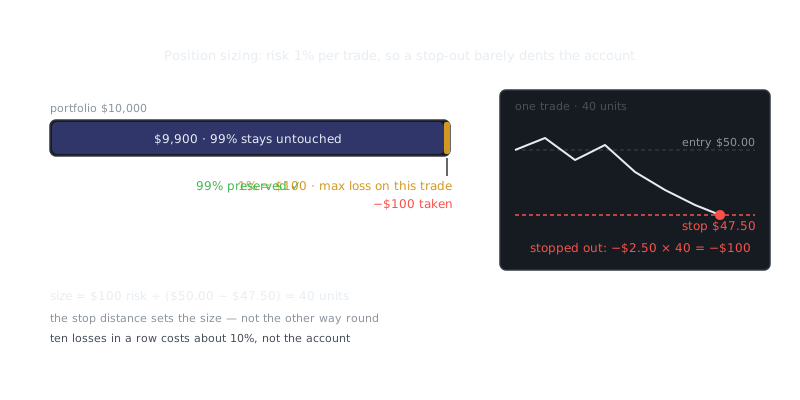
Este é o método que a maioria dos traders sérios usa. Você arrisca um percentual fixo do seu capital em cada operação, tipicamente 1-2%. Com uma conta de R$ 50.000 e a regra de 1%, você está arriscando R$ 500 por operação independentemente de quantas ações isso representa.
A matemática é direta:
// Valor do Risco = Tamanho da Conta × Percentual de Risco
// Tamanho da Posição = Valor do Risco ÷ (Preço de Entrada - Preço do Stop Loss)
Risk Amount = Account Size × Risk Percentage
Position Size = Risk Amount ÷ (Entry Price - Stop Loss Price)
Vamos a um exemplo rápido. Você tem uma conta de R$ 50.000, está arriscando 1% (R$ 500), sua entrada é R$ 100 e seu stop está em R$ 95. São R$ 5 de risco por ação. Divida R$ 500 por R$ 5 e você tem 100 ações.
O que torna este método poderoso é que ele escala automaticamente. Seus tamanhos de posição diminuem durante drawdowns e crescem conforme sua conta aumenta. Também força você a pensar no posicionamento do stop antes de dimensionar sua operação, que é a ordem correta de pensar. Você não está escolhendo um número arbitrariamente — a distância do seu stop loss e o tamanho da conta fazem a conta pra você.
Dimensionamento de Posição Baseado em Volatilidade
Uma vez que você está operando múltiplos ativos, apenas o percentual fixo não conta toda a história. Um risco de 1% numa ação de utility dorminhoca e um risco de 1% numa meme stock parecem muito diferentes na prática. Dimensionamento baseado em volatilidade resolve isso.
Este método usa o Average True Range (ATR) para medir quanto um ativo realmente se move, e então ajusta seu tamanho de posição de acordo. Ativos mais voláteis recebem posições menores; ativos estáveis permitem maiores.
A fórmula fica assim:
// Tamanho da Posição = (Tamanho da Conta × % de Risco) ÷ (ATR × Multiplicador)
Position Size = (Account Size × Risk %) ÷ (ATR × Multiplier)
O multiplicador, geralmente 2 a 3, determina quantos ATRs de distância você coloca seu stop.
Aqui está um exemplo concreto. Você tem uma conta de R$ 100.000, está arriscando 1,5% (R$ 1.500), a ação negocia a R$ 50 e seu ATR de 14 dias é R$ 2,50. Com um multiplicador de 2x, seu stop fica R$ 5 de distância. Isso te dá 300 ações.
Agora pegue o mesmo setup mas com uma ação que tem ATR de R$ 5. Seu stop agora está R$ 10 de distância, e você só pegaria 150 ações. Mesmo risco em dólar, mas a ação volátil automaticamente recebe uma posição menor. Esse é todo o ponto.
Critério de Kelly
O Critério de Kelly adota uma abordagem completamente diferente — ele calcula o tamanho de posição matematicamente ótimo baseado na sua taxa de acerto e relação risco-retorno.
// Kelly % = ((Taxa de Acerto × Ganho Médio) - (Taxa de Perda × Perda Média)) ÷ Ganho Médio
Kelly % = ((Win Rate × Average Win) - (Loss Rate × Average Loss)) ÷ Average Win
Digamos que você vence 55% das suas operações, seu ganho médio é R$ 400 e sua perda média é R$ 200. Kelly sugere arriscar cerca de 32,5% da sua conta por operação.
Esse número tende a chocar as pessoas, e por uma boa razão. Kelly completo cria drawdowns de revirar o estômago mesmo quando sua vantagem é real. A maioria dos traders que usam Kelly cortam pela metade ou usam um quarto dele. Meio-Kelly reduz drasticamente a volatilidade enquanto ainda captura a maior parte do benefício matemático.
“Cut your losses short and let your profits run.”
— Jesse Livermore
O problema mais profundo é que Kelly é altamente sensível às suas estimativas de entrada. Se sua taxa de acerto ou números de ganho/perda médios estão errados — e geralmente estão até certo ponto em amostras pequenas — seu percentual de Kelly pode estar completamente impreciso. Trate como um teto, não uma meta.
Dimensionamento de Posição por Condição de Mercado
Bons traders não usam o mesmo tamanho de posição em todo ambiente de mercado. Eles ajustam baseado no que está acontecendo ao redor.
Escalonamento Durante Drawdowns
Quando você está numa sequência de perdas, seu instinto pode ser operar maior para recuperar mais rápido. Esse instinto vai te destruir. Faça o oposto. Após 3 perdas consecutivas, reduza para 75% do seu tamanho normal. Após 5 perdas, corte para 50%. Retorne ao dimensionamento normal apenas depois de conseguir 2 ganhos consecutivos. Isso não é sobre psicologia — é sobre proteger sua base de capital enquanto você está com performance abaixo do esperado.
Ajustes de Volatilidade do Mercado
Quando o VIX sobe acima de 30, mercados estão gapeando, ou notícias importantes estão batendo, reduza seus tamanhos de posição em 30-50%. Stops loss que segurariam em condições normais são estourados em mercados caóticos. Tamanho menor significa que um gap ruim machuca menos.
Considerações de Correlação
Cinco posições em ações de tech não são cinco riscos independentes. São basicamente uma grande aposta em tech. Quando você está segurando posições correlacionadas, o dimensionamento individual tem que refletir essa realidade:
// Tamanho Ajustado da Posição = Tamanho Base × (1 / √Número de Posições Correlacionadas)
Adjusted Position Size = Base Size × (1 / √Number of Correlated Positions)
Operando cinco posições correlacionadas? Cada uma recebe cerca de 45% do que você normalmente pegaria. Sua exposição total ao setor fica sensata mesmo enquanto você segura múltiplos nomes.
Comparação de Dimensionamento de Posição
| Método | Complexidade | Melhor Para | Vantagem Principal | Limitação Principal |
|---|---|---|---|---|
| Valor Fixo | Baixa | Iniciantes, ativo único | Simplicidade | Ignora risco variável |
| Percentual Fixo | Média | Maioria dos traders | Escala com a conta | Requer cálculo de stop loss |
| Baseado em Volatilidade | Alta | Portfólios multi-ativos | Ajusta para volatilidade | Precisa de dados de ATR |
| Critério de Kelly | Alta | Traders estatísticos | Matematicamente ótimo | Pode ser agressivo |
| Adaptativo ao Mercado | Alta | Traders experientes | Responde a condições | Requer julgamento |
Integração com Tipos de Ordem
Calcular seu tamanho de posição é apenas metade do trabalho. Você ainda precisa executar limpo.
Ordens a mercado preenchem seu tamanho calculado imediatamente, mas posições grandes em ações ilíquidas podem sofrer slippage sério. Se você está pegando 1.000 ações de um nome pouco negociado, considere quebrar em várias ordens limitadas ao invés de bater no mercado de uma vez.
Ordens limitadas deixam você definir sua entrada precisamente, embora você arrisque perder a operação inteiramente se o preço não alcançar seu nível. Use quando seu dimensionamento de posição te dá alguma flexibilidade na entrada — se você determinou que pode entrar em qualquer lugar entre R$ 49,50 e R$ 50,50, uma limitada em R$ 50 faz sentido.
Uma regra que vale tratar como inegociável: uma vez que você calculou 500 ações baseado num stop de R$ 2, você não pode então decidir "dar mais espaço" com um stop de R$ 3. Isso muda seu risco real para R$ 1.500 quando você planejou R$ 1.000. Seu posicionamento de stop direciona o cálculo do tamanho da posição — não são decisões independentes.
Implementação Prática
Aqui está o processo em ordem:
- Defina seu percentual de risco da conta (1-2% para começar)
- Calcule seu valor de risco em dólar
- Identifique seu preço de entrada e localização do stop loss baseado no gráfico
- Calcule o risco por ação ou contrato
- Divida o risco em dólar pelo risco por ação
- Aplique ajustes de volatilidade se você estiver usando esse método
- Arredonde para baixo até a unidade negociável mais próxima
- Confirme que o valor total da posição se encaixa nas restrições do seu portfólio
Alguns erros que consistentemente machucam traders: aumentar tamanho após perdas para recuperar mais rápido, arriscar mais em operações de "alta convicção", calcular seu tamanho mas esquecer de realmente colocar o stop, e ignorar comissões quando opera contas pequenas onde elas comem significativamente dos retornos. O pior é dimensionar baseado em quanto você quer ganhar ao invés de quanto está disposto a perder.
Principais Conclusões
O dimensionamento de posição determina se você sobrevive tempo suficiente para deixar sua vantagem se manifestar. O método que você escolhe importa menos que aplicá-lo consistentemente. Uma abordagem de dimensionamento medíocre seguida religiosamente vence matemática perfeita aplicada quando é conveniente.
Os princípios fundamentais não mudam independentemente de qual método você usa. Nunca arrisque mais que 1-2% do capital numa única operação. A distância do seu stop loss e tamanho da conta devem direcionar o tamanho da posição, não feeling. Ativos voláteis precisam de posições menores para carregar risco equivalente. Reduza escala durante sequências de perdas e mercados de alta volatilidade. E leve em conta correlação quando você está segurando múltiplas posições ao mesmo tempo.
Se você é novo nisso, comece com o modelo de percentual fixo. Não é chamativo, mas funciona e é fácil de aplicar. Conforme você ganha experiência, adicione camadas de ajustes de volatilidade e escalonamento adaptativo ao mercado. Continue rastreando seus drawdowns — se você está consistentemente perdendo mais de 20% apesar de seguir uma estratégia com vantagem real, seu dimensionamento é a primeira coisa a examinar.
Você não pode controlar se qualquer operação individual ganha ou perde. O que você pode controlar é quanto você coloca em risco cada vez. É aí que contas de trading duráveis são construídas.
Perguntas Frequentes
Quanto da minha conta devo arriscar em uma única operação?
A maioria dos traders experientes recomenda arriscar no máximo 1-2% do saldo total da sua conta em qualquer operação individual. Isso significa que se você tem uma conta de $10.000, arriscaria $100-$200 por operação, o que protege você de zerar sua conta durante uma sequência de perdas.
O que é tamanho de posição e como eu calculo?
Tamanho de posição é o número de ações, contratos ou unidades que você compra ou vende em uma única operação. Você calcula dividindo o valor em dólares que está disposto a arriscar pela distância entre seu preço de entrada e seu stop-loss — por exemplo, arriscar $100 com um stop-loss de $5 significa comprar 20 ações.
Devo usar o mesmo tamanho de posição para todas as operações?
Não necessariamente — muitos traders ajustam o tamanho da posição com base em quão confiantes estão em uma configuração ou quão volátil o ativo é. Uma abordagem comum é operar menor quando a volatilidade está alta ou quando uma configuração é menos certa, e maior quando as condições são mais favoráveis.
Recursos em vídeo
Fontes & Leitura adicional
- CFTC: Learn & Protect — Regulator's plain-language warnings about leverage and fraud.
- Investopedia — Reference definitions and explainers for markets and trading.
- Investopedia: Technical Analysis — Indicator-by-indicator guides with worked examples.
- TradingView — Charting platform with community education and indicator scripts.
- CoinGecko — Price history, volume and market capitalisation data.
- BabyPips School — Free structured course on chart reading and risk management.
- Glassnode Academy — On-chain metrics explained, from active addresses to realised cap.