Principios Esenciales de Gestión del Riesgo para el Éxito en el Trading
La gestión del riesgo es lo que separa a los traders exitosos de quienes arruinan sus cuentas. Aprende los principios fundamentales que protegen el capital y permiten un crecimiento constante, desde los fundamentos del sizing de posiciones hasta la implementación de controles de riesgo efectivos en tu estrategia de trading.
En esta página
La gestión de riesgo es lo que diferencia a los traders que perduran de los que queman sus cuentas. No importa qué tan buena se vea tu estrategia sobre el papel — sin controles de riesgo adecuados, no sobrevivirá el contacto con los mercados reales.
“The market can remain irrational longer than you can remain solvent.”
— John Maynard Keynes
Dimensionamiento de Posiciones: La Base del Control de Riesgo
Cuánto capital asignas a cada operación importa más que casi cualquier otra cosa. Más que tu timing de entrada. Más que la selección de estrategia. Equivócate en esto y ni la mejor ventaja estadística te salvará.
La Regla del Porcentaje Fijo
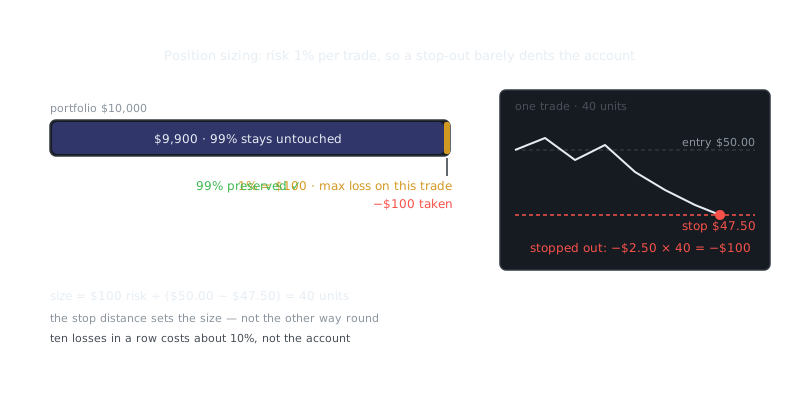
El enfoque más común es simple: nunca arriesgues más del 1-2% de tu capital total en una sola operación. Con una cuenta de $50,000 y una regla del 1%, estás arriesgando $500 por operación. Si tu stop loss es de $2 por acción, puedes tomar 250 acciones — ni una más.
Tamaño de posición = (Tamaño de cuenta × Porcentaje de riesgo) / Distancia del stop loss

Ejemplo:
Account: $50,000
Risk per trade: 1% ($500)
Stop loss: $2 per share
Position size: $500 / $2 = 250 shares
Lo que hace poderoso este enfoque es la matemática. Diez pérdidas consecutivas al 1% de riesgo cada una solo reducen tu capital un 9.6% (ligeramente menos del 10% por el efecto del interés compuesto). Todavía tienes margen más que suficiente para recuperarte y seguir operando.
El Criterio de Kelly
Si tienes datos reales de backtesting con qué trabajar, el Criterio de Kelly va un paso más allá. Calcula el tamaño de posición teóricamente óptimo basándose en tu tasa de aciertos y tu ratio promedio de ganancias y pérdidas.
Kelly % = W - [(1 - W) / R]

Donde:
W = Win rate (probabilidad de ganar)
R = Win/Loss ratio (ganancia promedio / pérdida promedio)

Ejemplo:
Win rate: 55% (0.55)
Win/Loss ratio: 1.5
Kelly % = 0.55 - [(1 - 0.55) / 1.5] = 0.55 - 0.30 = 0.25 o 25%
El Kelly completo es agresivo, sin embargo. La mayoría de los profesionales lo reducen a la mitad o a un cuarto del Kelly, lo que disminuye la volatilidad mientras sigue superando a los métodos de porcentaje fijo a largo plazo.
Estrategias de Stop Loss: Definiendo Tu Riesgo
Un stop loss convierte el riesgo teórico en protección real. Sin uno, una pérdida manejable tiene la costumbre de convertirse en una que destruye la cuenta. Ocurre más rápido de lo que esperas.
Stop Losses Técnicos
Coloca tu stop donde la tesis de tu operación se invalida — por debajo del soporte en posiciones largas, por encima de la resistencia en cortas. Esto es más lógico que elegir un porcentaje arbitrario, porque dejas que la estructura del mercado te indique cuándo estás equivocado.
Supón que entras largo a $50 y el soporte está en $48.50. Tu stop va en $48.40, justo por debajo de ese soporte. La operación tiene espacio para moverse, pero si el setup técnico falla, quedas fuera.
Stop Losses Basados en Tiempo
A veces una operación simplemente no arranca. Si un swing trade que debía funcionar en 3-5 días sigue plano después de siete, ese capital no te está rindiendo nada. Sal y reubícalo en algo con impulso real.
Trailing Stops
A medida que una operación se mueve a tu favor, ajusta tu stop por debajo de cada nuevo mínimo (en largos) o por encima de cada nuevo máximo (en cortos). Dejas correr las ganancias mientras las aseguras conforme se acumulan. Es uno de los pocos regalos gratuitos que existe en el trading.
Gestión de Riesgo a Nivel de Portafolio
El riesgo por operación individual solo cuenta parte de la historia. Puedes seguir todas las reglas de dimensionamiento de posiciones a la perfección y aun así quemar tu cuenta si todas tus operaciones se mueven en conjunto.
Correlación y Concentración
Cinco posiciones con 1% de riesgo cada una parece un 5% de riesgo total en el portafolio. Pero si esas cinco posiciones son todas acciones tecnológicas y el sector cae un 3%, probablemente estén tocando sus stops al mismo tiempo. Eso es una pérdida del 5% en una sola sesión — no el 1% controlado que planeabas.
| Enfoque de riesgo | Posiciones | Correlación sectorial | Riesgo real |
|---|---|---|---|
| Sin correlación | 5 × 1% | Baja (sectores distintos) | ~1-2% drawdown máximo |
| Correlacionado | 5 × 1% | Alta (mismo sector) | ~5% drawdown máximo |
| Cubierto | 5 × 1% | Mixto con coberturas | ~0.5-1% drawdown máximo |
Si tienes múltiples posiciones largas en tecnología, considera equilibrarlas con posiciones que respondan a condiciones distintas — acciones defensivas, materias primas o posiciones cortas. Diversifica por sectores y estrategias, no solo por tickers.
Límites Máximos de Pérdida Diaria y Semanal
Define un umbral de pérdida y deja de operar cuando lo alcances. Una regla muy utilizada es el 3% de caída en el día — una vez que llegas ahí, terminaste la sesión. Esto no es debilidad. Es cómo evitas el trading por venganza, que es donde los días malos se convierten en catástrofes.
Apalancamiento: La Espada de Doble Filo
El apalancamiento corta en ambas direcciones. Una posición apalancada 2:1 que se mueve un 5% en tu contra genera una pérdida del 10%. Y los margin calls tienen la costumbre de forzar salidas exactamente en el peor momento.
Guías de Apalancamiento
Los traders intradía con stops ajustados pueden usar razonablemente un apalancamiento de 2-4:1. Los swing traders deben ser más conservadores — 1:1 o como máximo 1.5:1. Las opciones también crean apalancamiento, de maneras que no siempre son evidentes. Una posición en opciones de $5,000 que controla $50,000 en acciones es efectivamente un apalancamiento 10:1, lo reconozcas como tal o no.
Puedes calcular tu apalancamiento real en todas las posiciones así:
Effective Leverage = Total Position Value / Account Equity

Ejemplo:
Account equity: $50,000
Stock positions: $60,000 (incluye $10,000 en margen)
Options positions: $15,000 (controla $75,000 en acciones)
Total exposure: $135,000
Effective leverage: 2.7:1
Al testear estrategias, ejecuta siempre versiones con y sin apalancamiento. Muchas estrategias lucen excelentes sin apalancamiento pero se deshacen una vez que contabilizas los costos del apalancamiento y las salidas forzadas durante picos de volatilidad.
Ratios Riesgo-Beneficio y Expectativa
Cada operación debe ofrecer un potencial de ganancia que supere significativamente su riesgo. Un mínimo de 2:1 — $2 de ganancia potencial por cada $1 arriesgado — es una base razonable para la mayoría de las estrategias.
Calculando la Expectativa de una Operación
La expectativa te indica si una estrategia genera dinero a lo largo de una gran muestra de operaciones. La tasa de aciertos por sí sola no lo hace.
Expectancy = (Win Rate × Average Win) - (Loss Rate × Average Loss)

Estrategia A:
Win rate: 40%
Average win: $300
Loss rate: 60%
Average loss: $100
Expectancy = (0.40 × $300) - (0.60 × $100) = $120 - $60 = $60 por operación

Estrategia B:
Win rate: 60%
Average win: $150
Loss rate: 40%
Average loss: $150
Expectancy = (0.60 × $150) - (0.40 × $150) = $90 - $60 = $30 por operación
La Estrategia A gana con menos frecuencia pero produce el doble por operación. Eso es el ratio riesgo-beneficio cumpliendo su función. Registra estos números en tu diario de trading — rápidamente verás qué setups realmente generan dinero frente a cuáles simplemente se sienten bien.
La Excepción del Arbitraje
El arbitraje verdadero es una de las pocas situaciones donde las reglas normales de riesgo se doblan. Si una acción cotiza a $50.00 en NYSE y a $50.15 en NASDAQ, puedes comprar en NYSE y vender en NASDAQ simultáneamente para obtener una ganancia de $0.15 por acción antes de comisiones. La ganancia queda asegurada desde la entrada. Aún enfrentas riesgo de ejecución y costos de transacción, pero el riesgo direccional que impulsa la lógica normal de stop loss prácticamente desaparece.
Gestión de Riesgo según las Condiciones del Mercado
La volatilidad lo cambia todo. Un stop loss un 2% por debajo de tu entrada puede ser perfectamente razonable en un mercado tranquilo y completamente inútil en uno volátil, donde ese 2% se devora en minutos.
Dimensionamiento de Posiciones Ajustado a la Volatilidad
El Average True Range (ATR) te da una forma limpia de ajustar el tamaño de posición según cuánto se está moviendo realmente el mercado en este momento.
Volatility-Adjusted Size = Fixed Risk Amount / (ATR Multiplier × ATR)

Ejemplo:
Risk per trade: $500
ATR multiplier: 2 (sale si el precio se mueve 2 ATR en tu contra)
Current ATR: $1.25
Position size: $500 / (2 × $1.25) = 200 shares
Cuando la volatilidad se duplica, el tamaño de tu posición se reduce a la mitad automáticamente. Tu riesgo en dólares se mantiene constante aunque las condiciones del mercado cambien.
Ajuste de Riesgo por Régimen de Mercado
Reduce el tamaño de posiciones cuando enfrentes volatilidad elevada (VIX por encima de 25), un drawdown personal de más del 10% desde tu pico, períodos festivos de bajo volumen con precio errático, o eventos de alto impacto como anuncios de bancos centrales.
Puedes aumentar el tamaño — con moderación — durante tendencias fuertes que se alineen con tu estrategia, tras una racha ganadora que confirme que
Preguntas frecuentes
¿Qué es la gestión del riesgo en el trading y por qué es importante?
La gestión del riesgo es el proceso de identificar y limitar cuánto dinero puedes perder en una operación individual o en general. Sin ella, unas pocas operaciones malas pueden acabar con toda tu cuenta, aunque la mayoría de tus operaciones sean ganadoras. Es lo que distingue a los traders que perduran a largo plazo de quienes destruyen sus cuentas rápidamente.
¿Qué porcentaje de mi cuenta debería arriesgar en una sola operación?
La mayoría de los traders con experiencia no arriesgan más del 1-2% de su cuenta total en una sola operación. Esto significa que si tienes una cuenta de $1,000, arriesgarías entre $10 y $20 por operación, no todo tu saldo. Mantener un riesgo pequeño por operación garantiza que una racha de pérdidas no acabe con tu carrera como trader.
¿Qué es un stop-loss y debería usarlo siempre?
Un stop-loss es un nivel de precio preestablecido en el que tu operación se cierra automáticamente para evitar mayores pérdidas. Sí, siempre deberías usar uno: elimina las decisiones emocionales y hace cumplir tu límite de riesgo incluso cuando no estás monitoreando el mercado. Piensa en él como una red de seguridad que protege tu cuenta ante movimientos de precio inesperados.
Recursos en vídeo
Fuentes y lecturas adicionales
- CFTC: Learn & Protect — Regulator's plain-language warnings about leverage and fraud.
- Investopedia — Reference definitions and explainers for markets and trading.
- Investopedia: Technical Analysis — Indicator-by-indicator guides with worked examples.
- TradingView — Charting platform with community education and indicator scripts.
- CoinGecko — Price history, volume and market capitalisation data.
- BabyPips School — Free structured course on chart reading and risk management.
- Glassnode Academy — On-chain metrics explained, from active addresses to realised cap.