Princípios Essenciais de Gestão de Risco para Sucesso no Trading
Gestão de risco separa traders bem-sucedidos daqueles que explodem suas contas. Aprenda os princípios fundamentais que protegem o capital enquanto permitem crescimento consistente, desde os fundamentos de dimensionamento de posição até a implementação de controles de risco eficazes em toda sua estratégia de trading.
Nesta página
Gestão de risco é o que separa traders que sobrevivem daqueles que explodem suas contas. Não importa quão boa sua estratégia pareça no papel — sem controles de risco adequados, ela não vai sobreviver ao contato com o mercado real.
“The market can remain irrational longer than you can remain solvent.”
— John Maynard Keynes
Tamanho de Posição: A Base do Controle de Risco
Quanto capital você coloca em cada operação importa mais do que quase qualquer outra coisa. Mais do que o timing da sua entrada. Mais do que a escolha da estratégia. Erre nisso e nem uma ótima vantagem vai te salvar.
A Regra da Porcentagem Fixa
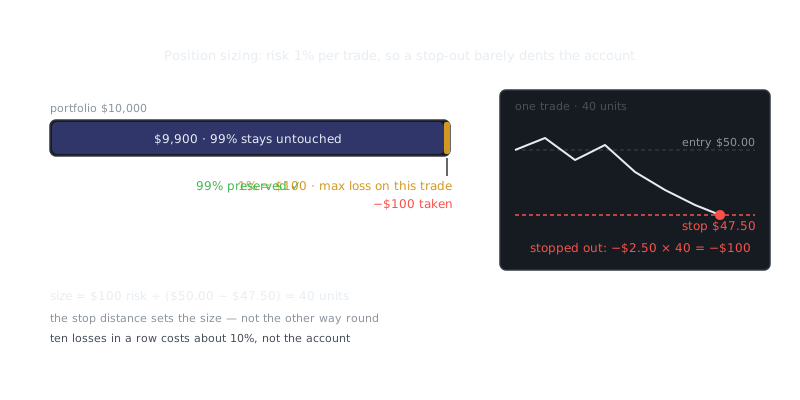
A abordagem mais comum é simples: nunca arrisque mais de 1-2% do seu capital total em uma única operação. Com uma conta de $50.000 e a regra de 1%, você está arriscando $500 por trade. Se seu stop loss é $2 por ação, você pode comprar 250 ações — não mais.
Tamanho da Posição = (Tamanho da Conta × Percentual de Risco) / Distância do Stop Loss

Exemplo:
Conta: $50.000
Risco por trade: 1% ($500)
Stop loss: $2 por ação
Tamanho da posição: $500 / $2 = 250 ações
O que torna isso poderoso é a matemática. Dez perdas consecutivas com 1% de risco cada reduzem seu capital em apenas 9,6% (um pouco menos que 10% por causa dos juros compostos). Você ainda tem bastante margem para se recuperar e continuar operando.
O Critério de Kelly
Se você tem dados reais de backtesting para trabalhar, o Critério de Kelly vai um passo além. Ele calcula o tamanho de posição teoricamente ideal baseado na sua taxa de acerto e na relação média ganho/perda.
Kelly % = W - [(1 - W) / R]

Onde:
W = Taxa de acerto (probabilidade de ganhar)
R = Relação Ganho/Perda (ganho médio / perda média)

Exemplo:
Taxa de acerto: 55% (0,55)
Relação Ganho/Perda: 1,5
Kelly % = 0,55 - [(1 - 0,55) / 1,5] = 0,55 - 0,30 = 0,25 ou 25%
Kelly completo é agressivo, porém. A maioria dos profissionais usa meio-Kelly ou um quarto de Kelly, o que reduz a volatilidade enquanto ainda supera métodos de porcentagem fixa ao longo do tempo.
Estratégias de Stop Loss: Definindo Seu Risco
Um stop loss transforma risco teórico em proteção real. Sem ele, uma perda administrável tem um jeito de se tornar uma perda que acaba com a conta. Acontece mais rápido do que você esperaria.
Stop Loss Técnico
Coloque seu stop onde sua tese de trade se invalida — abaixo do suporte para compras, acima da resistência para vendas. Isso é mais lógico do que escolher um nível percentual arbitrário, porque você está deixando a estrutura do mercado te dizer quando você está errado.
Digamos que você entre comprado a $50 e o suporte está em $48,50. Seu stop vai em $48,40, logo abaixo desse suporte. O trade tem espaço para se mover, mas se o setup técnico falhar, você está fora.
Stop Loss por Tempo
Às vezes um trade simplesmente fica parado. Se um swing trade que deveria funcionar em 3-5 dias está zerado depois de sete, esse capital não está fazendo nada por você. Saia e reaplique em algo com momentum de verdade.
Trailing Stop
Conforme um trade se move a seu favor, arraste seu stop abaixo de cada nova mínima oscilante (para compras) ou acima de cada máxima oscilante (para vendas). Você está deixando os vencedores correrem enquanto trava ganhos conforme eles se acumulam. É um dos poucos almoços grátis no trading.
Gestão de Risco no Nível do Portfólio
O risco de operações individuais só conta parte da história. Você pode seguir perfeitamente cada regra de tamanho de posição e ainda explodir se todos os seus trades se moverem juntos.
Correlação e Concentração
Cinco posições com 1% de risco cada parece 5% de risco total do portfólio. Mas se essas cinco posições são todas ações de tecnologia e o setor cai 3%, elas provavelmente vão bater nos stops ao mesmo tempo. Isso é uma perda de 5% em uma única sessão — não o 1% controlado que você planejou.
| Abordagem de Risco | Posições | Correlação Setorial | Risco Real |
|---|---|---|---|
| Descorrelacionadas | 5 × 1% | Baixa (setores diferentes) | ~1-2% drawdown máximo |
| Correlacionadas | 5 × 1% | Alta (mesmo setor) | ~5% drawdown máximo |
| Hedgeadas | 5 × 1% | Mista com hedges | ~0,5-1% drawdown máximo |
Se você está segurando múltiplas posições compradas em tech, considere balanceá-las com posições que respondem a condições diferentes — ações defensivas, commodities ou posições vendidas. Diversifique entre setores e estratégias, não apenas entre ativos.
Limites Máximos de Perda Diária e Semanal
Escolha um limite de perda e pare de operar quando atingi-lo. Uma regra amplamente usada é 3% de queda no dia — uma vez lá, você terminou a sessão. Isso não é fraqueza. É assim que você evita revenge trading, que é onde dias ruins se tornam dias catastróficos.
Alavancagem: A Faca de Dois Gumes
Alavancagem corta pros dois lados. Uma posição alavancada 2:1 que se move 5% contra você produz uma perda de 10%. E margin calls têm o hábito de forçar saídas exatamente no pior momento.
Diretrizes de Alavancagem
Day traders com stops apertados podem razoavelmente usar alavancagem de 2-4:1. Swing traders devem ser mais conservadores — 1:1 ou no máximo 1,5:1. Opções criam alavancagem também, de formas que nem sempre são óbvias. Uma posição de $5.000 em opções controlando $50.000 em ações é efetivamente alavancagem de 10:1, quer você pense assim ou não.
Você pode calcular sua alavancagem real em todas as posições assim:
Alavancagem Efetiva = Valor Total das Posições / Patrimônio da Conta

Exemplo:
Patrimônio da conta: $50.000
Posições em ações: $60.000 (inclui $10.000 em margem)
Posições em opções: $15.000 (controlando $75.000 em ações)
Exposição total: $135.000
Alavancagem efetiva: 2,7:1
Ao testar estratégias, sempre rode versões alavancadas e não alavancadas. Muitas estratégias parecem ótimas sem alavancagem mas desmoronam quando você considera os custos de alavancagem e saídas forçadas durante picos de volatilidade.
Relações Risco-Retorno e Expectativa
Cada trade deveria oferecer potencial de retorno que excede significativamente seu risco. Um mínimo de 2:1 — $2 de lucro potencial para cada $1 arriscado — é uma linha de base razoável para a maioria das estratégias.
Calculando a Expectativa do Trade
Expectativa te diz se uma estratégia dá lucro ao longo de uma grande amostra de trades. Taxa de acerto sozinha não diz.
Expectativa = (Taxa de Acerto × Ganho Médio) - (Taxa de Perda × Perda Média)

Estratégia A de Exemplo:
Taxa de acerto: 40%
Ganho médio: $300
Taxa de perda: 60%
Perda média: $100
Expectativa = (0,40 × $300) - (0,60 × $100) = $120 - $60 = $60 por trade

Estratégia B de Exemplo:
Taxa de acerto: 60%
Ganho médio: $150
Taxa de perda: 40%
Perda média: $150
Expectativa = (0,60 × $150) - (0,40 × $150) = $90 - $60 = $30 por trade
A Estratégia A ganha com menos frequência mas faz o dobro por trade. Essa é a relação risco-retorno fazendo seu trabalho. Acompanhe esses números no seu diário de trading — você vai rapidamente ver quais setups realmente dão lucro versus quais só parecem bons.
A Exceção da Arbitragem
Arbitragem verdadeira é uma das poucas situações onde as regras normais de risco se flexibilizam. Se uma ação está sendo negociada a $50,00 na NYSE e $50,15 na NASDAQ, você pode comprar na NYSE e vender na NASDAQ simultaneamente para um ganho de $0,15 por ação antes das taxas. O lucro está travado na entrada. Você ainda lida com risco de execução e custos de transação, mas o risco direcional que guia a lógica normal de stop loss praticamente desaparece.
Gestão de Risco em Diferentes Condições de Mercado
Volatilidade muda tudo. Um stop loss 2% abaixo da sua entrada pode ser perfeitamente razoável em um mercado calmo e completamente inútil durante um volátil, onde esses 2% são comidos em minutos.
Tamanho de Posição Ajustado pela Volatilidade
Average True Range (ATR) te dá uma forma limpa de ajustar o tamanho da posição baseado em quanto o mercado está realmente se movendo agora.
Tamanho Ajustado pela Volatilidade = Valor de Risco Fixo / (Multiplicador ATR × ATR)

Exemplo:
Risco por trade: $500
Multiplicador ATR: 2 (sair se o preço se mover 2 ATR contra você)
ATR atual: $1,25
Tamanho da posição: $500 / (2 × $1,25) = 200 ações
Quando a volatilidade dobra, seu tamanho de posição cai pela metade automaticamente. Seu risco em dólar permanece consistente mesmo com as condições de mercado mudando.
Ajuste de Risco Baseado em Regime
Reduza tamanhos de posição quando você estiver lidando com volatilidade elevada do mercado (VIX acima de 25), um drawdown pessoal de mais de 10% do seu pico, períodos de feriado com baixo volume e movimentos erráticos de preço, ou grandes eventos de notícias e anúncios de bancos centrais.
Você pode razoavelmente aumentar o tamanho — modestamente — durante tendências fortes que se alinham com sua estratégia, depois de uma sequência de vitórias que confirma que sua abordagem atual está funcionando, ou quando um setup atende todos os seus critérios com clareza incomum.
Resumo e Pontos-Chave
Gestão de risco não é sobre evitar perdas. Cada trade carrega risco; o objetivo é manter as perdas pequenas o suficiente para que não importem, enquanto dá aos seus vencedores espaço para se desenvolver.
Princípios essenciais:
-
Tamanho de posição vem primeiro: Arrisque 1-2% por trade no máximo. Calcule o tamanho da posição baseado na distância do stop loss, não em quantidades arbitrárias de ações.
-
Use stop loss toda vez: Defina sua saída antes de entrar. Stops técnicos — colocados em níveis onde sua tese é provada errada — superam stops baseados em porcentagem para a maioria das estratégias.
-
Gerencie correlação do portfólio: Cinco riscos de 1% descorrelacionados são muito diferentes de cinco riscos de 1% correlacionados. Diversifique entre setores e estratégias.
-
Use alavancagem com cuidado: Calcule sua alavancagem efetiva em todas as posições. Alavancagem maior exige stops mais apertados e tamanhos menores.
-
Acompanhe expectativa, não apenas taxa de acerto: Uma taxa de acerto de 40% com risco-retorno de 3:1 supera uma taxa de acerto de 60% com risco-retorno de 1:1. Saiba de que lado você está.
-
Ajuste para as condições: Reduza o risco durante picos de volatilidade, períodos de drawdown e mercados incertos. Deixe o dimensionamento baseado em ATR fazer o trabalho pesado.
-
Respeite limites de perda diária: Pare de operar após atingir seu limite diário predeterminado. Trading emocional durante drawdowns é como as perdas se multiplicam.
Seu diário de trading deve rastrear tamanho da posição, risco real assumido, colocação do stop, motivo da saída e se você seguiu suas regras — cada trade. A maioria dos traders eventualmente descobre que suas perdas não vêm de estratégias ruins, mas de violações da gestão de risco: posições superdimensionadas, stops movidos, correlação ignorada.
Os mercados recompensam disciplina. Uma entrada perfeita não significa nada se uma perda superdimensionada apaga meses de ganhos. Acerte a gestão de risco primeiro, depois trabalhe em afiar sua vantagem.
Perguntas Frequentes
O que é gestão de risco no trading e por que ela importa?
Gestão de risco é o processo de identificar e limitar quanto dinheiro você pode perder em uma única operação ou no geral. Sem ela, algumas operações ruins podem acabar com toda sua conta, mesmo que a maioria das suas operações sejam vencedoras. É o que separa traders que duram no longo prazo daqueles que explodem suas contas rapidamente.
Quanto da minha conta devo arriscar em uma única operação?
A maioria dos traders experientes não arrisca mais que 1-2% do total da conta em qualquer operação individual. Isso significa que se você tem uma conta de R$ 1.000, arriscaria R$ 10-20 por operação, não o saldo inteiro. Manter o risco pequeno por operação garante que uma sequência de perdas não acabará com sua carreira no trading.
O que é um stop-loss e devo sempre usar um?
Stop-loss é um nível de preço predefinido onde sua operação fecha automaticamente para evitar perdas maiores. Sim, você sempre deve usar um — ele remove a emoção da equação e força seu limite de risco mesmo se você não estiver acompanhando o mercado. Pense nele como uma rede de segurança que protege sua conta de movimentos inesperados de preço.
Recursos em vídeo
Fontes & Leitura adicional
- CFTC: Learn & Protect — Regulator's plain-language warnings about leverage and fraud.
- Investopedia — Reference definitions and explainers for markets and trading.
- Investopedia: Technical Analysis — Indicator-by-indicator guides with worked examples.
- TradingView — Charting platform with community education and indicator scripts.
- CoinGecko — Price history, volume and market capitalisation data.
- BabyPips School — Free structured course on chart reading and risk management.
- Glassnode Academy — On-chain metrics explained, from active addresses to realised cap.